Newsletter Subscribe
Enter your email address below and subscribe to our newsletter
[forminator_form id="25163"]

All voices matter
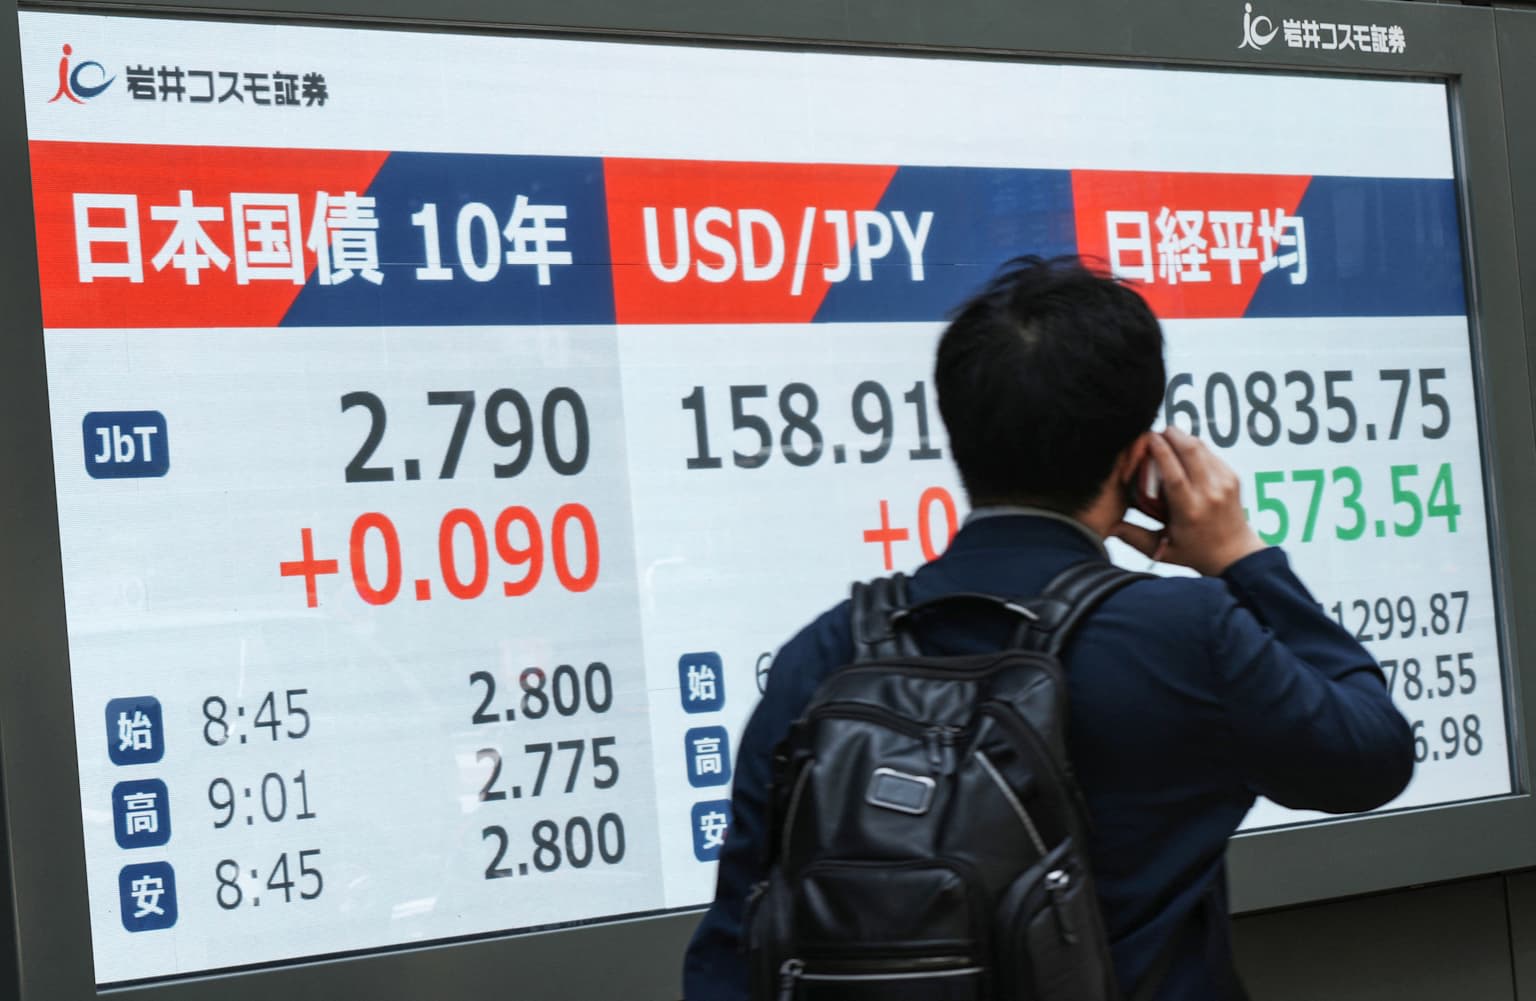
reuters+1reuters+1reutersLe rendement des obligations d'État japonaises à 10 ans a franchi la barre des 3 % mardi pour la première fois depuis septembre 1996, un jalon qui accélère un changement discret mais majeur : les investisseurs institutionnels japonais rapatrient leurs capitaux.reuters+1
Ce rendement a plus que triplé au cours des deux dernières années, porté par les craintes d'inflation, le programme budgétaire expansionniste de la Première ministre Sanae Takaichi et les attentes croissantes d'une nouvelle hausse des taux d'intérêt par la Banque du Japon. Le franchissement des 3 % redonne aux obligations nationales une attractivité inédite depuis une génération, et les fonds de pension japonais réagissent en conséquence.Reuters+1
Une enquête menée auprès de 82 fonds de pension d'entreprises par J.P. Morgan JPMorgan Chase & Co. Asset Management, publiée mercredi, révèle que la part nette des fonds prévoyant d'augmenter leurs allocations en obligations nationales a atteint son plus haut niveau depuis le début de ce sondage en 2008. Selon cette enquête, réalisée entre avril et juin, 9,8 % des fonds prévoyaient de renforcer leur exposition aux obligations japonaises, contre seulement 1,2 % qui envisageaient de la réduire. Environ 62 % des personnes interrogées ont déclaré envisager des modifications dans la gestion de leurs investissements obligataires nationaux. Parallèlement, les fonds ont continué à réduire leurs portefeuilles de dette étrangère, invoquant les coûts persistants et élevés de la couverture de change.binance+2
Cette réallocation a des répercussions bien au-delà de Tokyo. Les investisseurs japonais sont les plus grands détenteurs étrangers d'emprunts d'État américains iShares 20+ Year Treasury Bond ETF et des acheteurs majeurs de dette souveraine en France et en Australie. Les données officielles montrent qu'ils ont déjà vendu un montant net de 3 000 milliards de yens (18,7 milliards de dollars) de dette étrangère au 22 août, soit la plus forte sortie de capitaux depuis le début de l'année depuis 2022.reuters
« Ils ont sous-investi dans les titres en yens pendant probablement 25 ans. Aujourd'hui, ces derniers redeviennent attractifs et ils réallouent leurs capitaux », a déclaré Michael Weidner, coresponsable de la gestion obligataire mondiale chez Lazard Asset Management.reuters
En Australie et à Londres, les courtiers en obligations ont constaté ce repli. Ryan Ellis, responsable des ventes de marchés pour l'Australie et la Nouvelle-Zélande chez Citi Citigroup Inc. , a indiqué que les investisseurs japonais étaient passés cette année d'une phase d'accumulation à un simple maintien de leurs positions existantes. « Ils affichent une préférence pour leur marché national pour la première fois depuis de nombreuses années », a-t-il souligné.reuters
Les acteurs du marché incitent à ne pas s'attendre à une liquidation soudaine des 2 400 milliards de dollars de dette étrangère détenus par le Japon. Des positions construites sur plusieurs décennies ne se dénoueront pas du jour au lendemain, et le fait que les rendements des obligations d'État japonaises ne se soient pas encore stabilisés incite certains acheteurs à la prudence.reuters
« Il ne s'agit pas d'un rapatriement massif, mais plutôt du fait que le Japon cesse progressivement d'être l'acheteur marginal de dette étrangère », a expliqué Masahiko Loo, stratégiste obligataire senior chez State Street Investment Management à Tokyo. « La baisse de la demande marginale de l'un des plus grands réservoirs d'épargne au monde contribue à pousser les primes de terme à la hausse à l'échelle mondiale. »reuters