Newsletter Subscribe
Enter your email address below and subscribe to our newsletter
[forminator_form id="25163"]

All voices matter
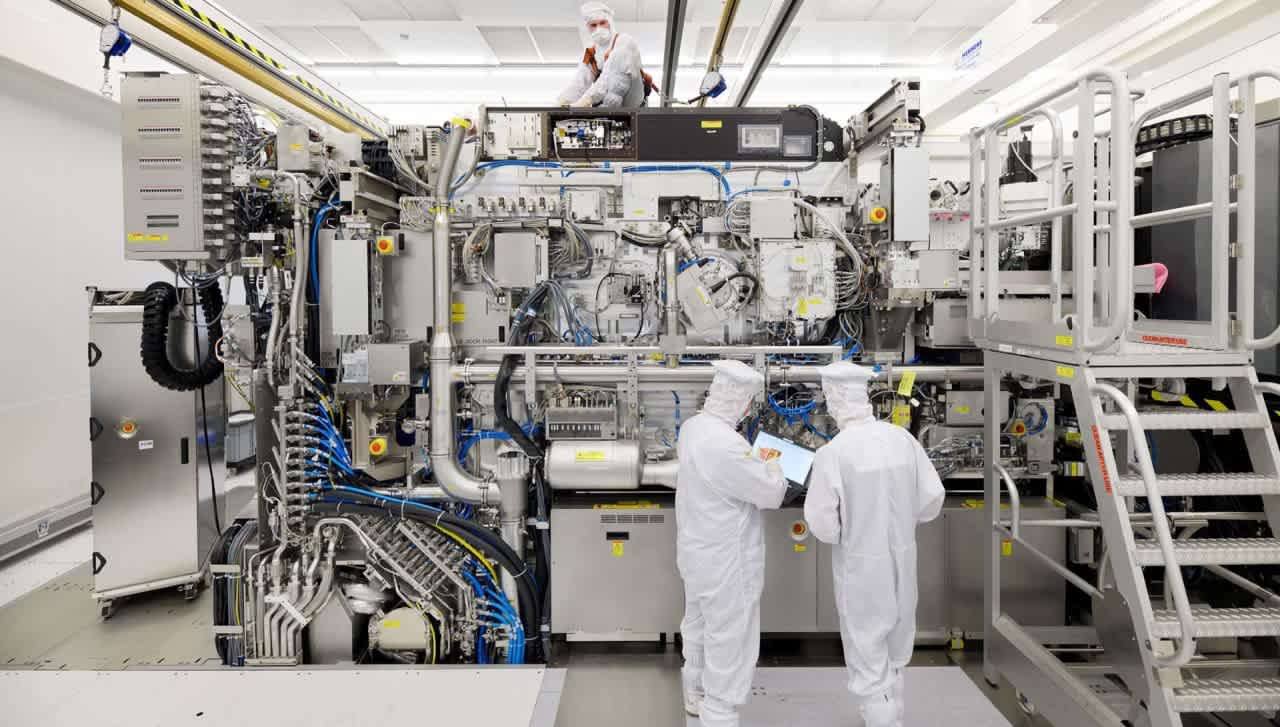
qz+1ad-hoc-newsad-hoc-newsASML Holding hat ein starkes zweites Quartal vorgelegt und meldete einen Nettoumsatz von 9,3 Milliarden Euro bei einer Bruttomarge von 54 % sowie einen Nettogewinn von 2,9 Milliarden Euro. Damit wurden die Analystenerwartungen auf ganzer Linie übertroffen. Der niederländische Halbleiterausrüster hob seine Umsatzprognose für das Gesamtjahr 2026 zum zweiten Mal in diesem Jahr an und rechnet nun mit einem Nettoumsatz von 43 bis 45 Milliarden Euro, eine deutliche Anhebung gegenüber der vorherigen Spanne von 36 bis 40 Milliarden Euro.asml+2
Die am 15. Juli bekannt gegebenen Ergebnisse wurden durch die anhaltende Nachfrage nach fortschrittlichen Lithographiesystemen im Zuge des KI-Infrastrukturausbaus angetrieben. Für das dritte Quartal prognostiziert ASML einen Umsatz zwischen 11 und 12 Milliarden Euro, wobei der Mittelwert einem sequenziellen Anstieg von rund 23 % gegenüber Q2 entspricht. Zudem hob das Unternehmen seine Bruttomargenprognose für das Gesamtjahr von 51 % bis 53 % auf 54 % bis 56 % an.ad-hoc-news+2
Das Management bestätigte Pläne, die Kapazitäten für Systeme der extremen Ultraviolett-Lithographie (EUV) bis 2027 um 30 % auszubauen; eine weitere Expansion für 2028 wird derzeit geprüft. Jedes EUV-System kostet Hunderte Millionen Euro, sodass selbst schrittweise Kapazitätserweiterungen potenzielle Einnahmen in Milliardenhöhe bedeuten.ad-hoc-news
Laut Quartz ist dies das zweite Mal im Jahr 2026, dass ASML seine Jahresprognose anhebt, nachdem das Unternehmen bereits im April nach besser als erwartet ausgefallenen Ergebnissen für das erste Quartal seine Ziele nach oben korrigiert hatte.qz+1
Trotz der starken Fundamentaldaten steht die ASML-Aktie wegen ihrer hohen Bewertung in der Kritik. Die Papiere notierten Ende August bei rund 1.735 US-Dollar und damit mehr als 38 % über einer weit beachteten Schätzung des fairen Werts. Die Aktie weist ein KGV von etwa 53,7 auf, was sowohl über dem Durchschnitt der Halbleiter-Peers als auch der breiteren Branche liegt.simplywall+1
Geopolitische Risiken bleiben ein zentraler Unsicherheitsfaktor. Berichte Ende August deuteten darauf hin, dass US-Politiker ein nahezu vollständiges Verbot von ASMLs Verkäufen und Wartungsdienstleistungen für Tief-Ultraviolett-Lithographie nach China erwägen könnten, was über bestehende Beschränkungen für EUV-Lieferungen hinausginge. China machte historisch etwa 20 % des Jahresumsatzes von ASML aus, und jede Verschärfung der Exportkontrollen könnte sowohl den Neuumsatz als auch das profitable Servicegeschäft beeinträchtigen.ad-hoc-news+1
Das optimistische Szenario für ASML stützt sich auf die Monopolstellung bei EUV-Lithographie und den mehrjährigen Investitionszyklus bei KI-Rechenzentren. Nvidia meldete in seinen jüngsten Zahlen einen Quartalsumsatz von 96,2 Milliarden US-Dollar und prognostizierte für Q3 108 Milliarden US-Dollar, was die nachgelagerte Nachfrage unterstreicht, die sich letztlich im Auftragsbuch von ASML niederschlägt.ad-hoc-news
Das pessimistische Szenario dreht sich um die Frage, ob der derzeitige Aufschlag nachhaltig ist, falls Zölle die Elektroniknachfrage schwächen oder China die Entwicklung eigener Lithographie-Alternativen beschleunigt. ASMLs nächste Quartalsmeldung wird genau auf Signale untersucht werden, wie Speicher- und Logikkunden ihre Bestellungen für EUV- und High-NA-Systeme mit Blick auf 2027 staffeln.