Newsletter Subscribe
Enter your email address below and subscribe to our newsletter
[forminator_form id="25163"]

All voices matter
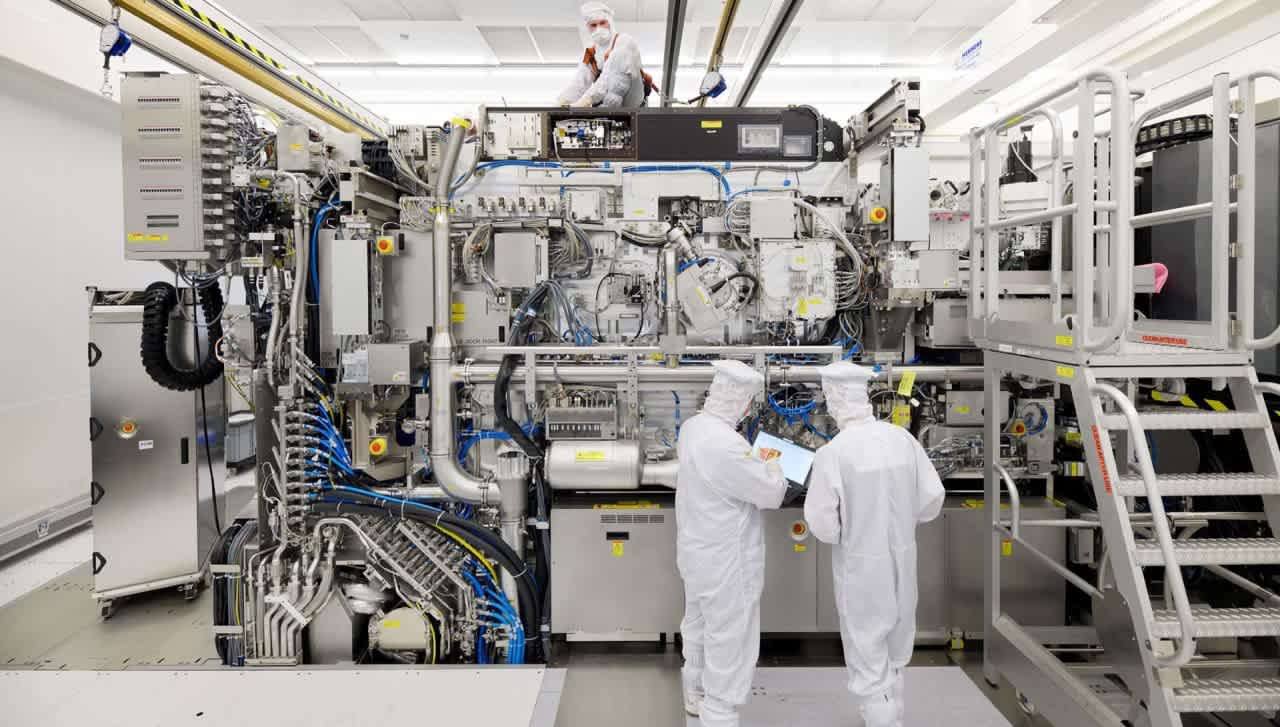
qz+1ad-hoc-newsad-hoc-newsASML Holding presentó un sólido segundo trimestre, registrando ventas netas de 9.300 millones de euros con un margen bruto del 54% y un beneficio neto de 2.900 millones de euros, superando las expectativas de los analistas en todos los ámbitos. El gigante holandés de equipos para la fabricación de chips elevó sus previsiones de ingresos para todo el año 2026 por segunda vez este año, proyectando ahora unas ventas netas de entre 43.000 y 45.000 millones de euros, un marcado aumento con respecto al rango anterior de 36.000 a 40.000 millones de euros.asml+2
Los resultados, publicados el 15 de julio, se vieron impulsados por la demanda sostenida de herramientas de litografía avanzada vinculadas al desarrollo de la infraestructura de IA. ASML orientó los ingresos del tercer trimestre a un rango de entre 11.000 y 12.000 millones de euros, representando el punto medio un aumento secuencial del 23% aproximadamente con respecto al segundo trimestre. La compañía también elevó su perspectiva de margen bruto para todo el año a un rango del 54% al 56%, frente al 51% al 53% anterior.ad-hoc-news+2
La dirección confirmó los planes para ampliar la capacidad de herramientas de litografía ultravioleta extrema en un 30% para 2027, evaluando una posible expansión adicional para 2028. Cada sistema EUV tiene un precio de cientos de millones de euros, lo que hace que incluso los aumentos de capacidad marginales valgan miles de millones en ingresos potenciales.ad-hoc-news
Según Quartz, esta es la segunda vez en 2026 que ASML eleva sus previsiones anuales, tras una subida inicial en abril, cuando comunicó unos resultados del primer trimestre mejores de lo esperado.qz+1
A pesar de los sólidos fundamentos, las acciones de ASML han sido objeto de escrutinio debido a su valoración. Los títulos cotizaban cerca de los 1.735 dólares a finales de agosto, más de un 38% por encima de una estimación de valor razonable ampliamente citada. La acción presenta un ratio precio-beneficio de aproximadamente 53,7x, por encima del promedio de sus pares del sector de semiconductores y de la industria en general.simplywall+1
Los riesgos geopolíticos siguen siendo una preocupación clave. Informes de finales de agosto indicaron que los legisladores de EE. UU. podrían estar considerando una prohibición casi total de las ventas y el servicio de litografía ultravioleta profunda de ASML a China, lo que iría más allá de las restricciones existentes sobre los envíos de EUV. China ha representado históricamente alrededor del 20% de las ventas anuales de ASML, y cualquier escalada en los controles de exportación podría afectar tanto a los ingresos por herramientas nuevas como a la rentable vía de servicios para su base instalada.ad-hoc-news+1
El argumento alcista para ASML se basa en su posición de monopolio en la litografía EUV y en el ciclo de gasto de capital multianual impulsado por los centros de datos de IA. Nvidia registró 96.200 millones de dólares en ingresos trimestrales en sus últimos resultados y proyectó 108.000 millones de dólares para el tercer trimestre, lo que subraya la demanda descendente que en última instancia retroalimenta la cartera de pedidos de ASML.ad-hoc-news
El argumento bajista se centra en si la prima actual es sostenible si los aranceles debilitan la demanda de productos electrónicos o si China acelera las alternativas nacionales de litografía. La próxima actualización trimestral de ASML se seguirá de cerca para detectar señales sobre cómo los clientes de memoria y lógica están programando sus pedidos de herramientas EUV y High NA de cara a 2027.