Newsletter Subscribe
Enter your email address below and subscribe to our newsletter
[forminator_form id="25163"]

All voices matter
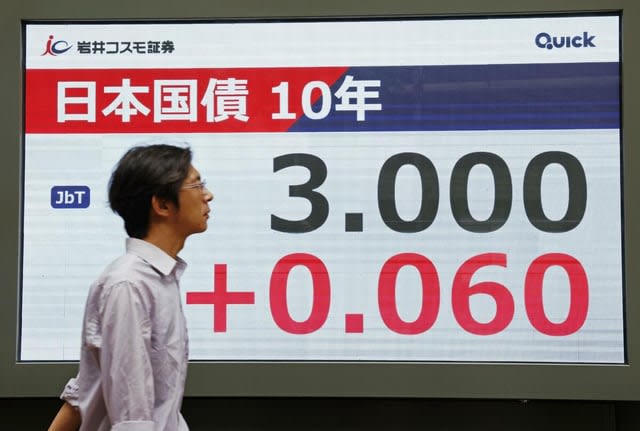
japantimes+1news.futunnnews.futunnJapanske statsobligasjonsrenter er nær det høyeste nivået på tre tiår, noe som fyrer opp under debatten om hvorvidt landets enorme beholdning av utenlandsk kapital – nesten 5000 milliarder dollar i utenlandske eiendeler – kan begynne å flyte hjemover, med potensielt store konsekvenser for globale obligasjonsmarkeder og finansieringsforhold.
Den 10-årige renten på japanske statsobligasjoner (JGB) nådde 3 prosent forrige uke for første gang siden 1996, drevet av inflasjonspress, forventninger om at den japanske sentralbanken (BOJ) kan øke rentetakten, samt bekymring for statlige budsjettunderskudd. Yenen har styrket seg med rundt 4 prosent siden september, noe som gjør den til den best presterende G10-valutaen, mens markedet nesten fullt ut har priset inn en renteheving på 25 basispunkter til 1,25 prosent fra BOJ i september.japantimes+2
"Hvis de innenlandske rentene fortsetter å stige, kan Japan gradvis beholde mer kapital hjemme," sier Ales Koutny, leder for internasjonale renter hos Vanguard Asset Management. "Det betyr noe ikke bare for yenen og JGB-er, men også for amerikanske statsobligasjoner, europeiske obligasjonsmarkeder og globale finansieringsforhold generelt."japantimes
Investeringslogikken som har sendt japansk kapital ut av landet i flere tiår, er i endring. Med sikringskostnader for amerikanske dollar nær 3 prosent, faller avkastningen på 10-årige amerikanske statsobligasjoner etter valutasikring til rundt 2 prosent i yen-termer – omtrent ett prosentpoeng under tilsvarende japanske statsobligasjoner. For sikrede japanske investorer tilbyr innenlandske obligasjoner nå bedre realavkastning.news.futunn
Deutsche Bank har anslått at i et scenario med bred omdisponering av eiendeler fra pensjonsfond, forsikringsselskaper og private investorer, kan opptil 440 milliarder dollar strømme inn i japanske eiendeler i årene som kommer. James Athey, forvalter hos Marlborough Investment Management, sier at forholdene for en slik kapitalretur "i stor grad er på plass" og uttrykte overraskelse over at ikke flere institusjoner allerede har flyttet midlene hjem.news.futunn
De faktiske kapitalstrømmene forteller imidlertid en mer nyansert historie. Tall fra finansdepartementet tirsdag viste at japanske investorer plasserte 1300 milliarder yen i utenlandske aksjer i august – det største månedlige kjøpet på fem måneder – mens de solgte utenlandsk kortsiktig gjeld for 1020 milliarder yen og langsiktige obligasjoner for 143 milliarder yen. Mønsteret tyder på rotasjon mellom utenlandske eiendeler fremfor en bred retrett.economictimes.indiatimes
Statens pensjonsfond (GPIF), som forvalter rundt 318 000 milliarder yen, forblir et sentralt fokuspunkt. Helseminister Kenichiro Ueno sa tirsdag at GPIF fortsatt "vurderer saken på en hensiktsmessig måte" når det gjelder aktivafordeling, men har ikke bekreftet noen endringer. Selv en endring på ett prosentpoeng kan flytte over 3000 milliarder yen i kapital, selv om analyser fra Dai-ichi Life Research Institute antyder at GPIF allerede plasserte anslagsvis 5700 milliarder yen i innenlandske obligasjoner i perioden april-juni – det høyeste for den perioden siden regnskapsåret 2021.finance.biggo
Det er viktig å merke seg at GPIF kan øke beholdningen av japanske statsobligasjoner betydelig uten å formelt endre sine målsetninger. Deres allokering til innenlandske obligasjoner kan stige til 31 prosent innenfor eksisterende rammer, noe som tilsvarer omtrent 17 000 milliarder yen i handlingsrom.finance.biggo
Foreløpig forblir den såkalte store kapitalreturen mer en mulighet enn en realitet. Shoki Omori, sjefstrateg for rentepapirer i Japan hos Deutsche Bank, påpeker at livsforsikringsselskaper i stor grad har avstått fra å selge utenlandske obligasjoner, banker har bare redusert beholdningen moderat, og pensjonsfond fortsetter å legge til utenlandske eiendeler. I stedet reduserer japanske investorer valutasikringen på utenlandske beholdninger – fra 62 prosent i 2024 til rundt 40 prosent i år – fremfor å trekke ut midlene helt.news.futunn
Masayuki Nakajima, seniorstrateg hos Mizuho Bank, argumenterer for at stabilisering av rentenivået betyr mer enn det absolutte nivået. "Når investorer først tror at JGB-rentene har stabilisert seg, kan det samme rentenivået på 3 prosent tiltrekke seg betydelig sterkere kjøpsinteresse enn det vi ser i dag."news.futunn