Newsletter Subscribe
Enter your email address below and subscribe to our newsletter
[forminator_form id="25163"]

All voices matter
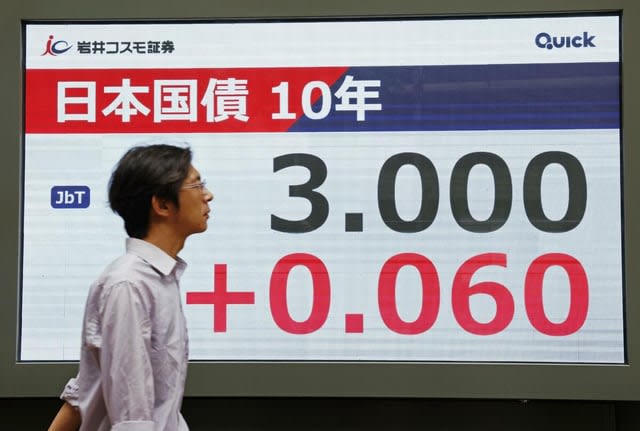
japantimes+1news.futunnnews.futunnÁvöxtunarkrafa japanskra ríkisskuldabréfa er nálægt hæsta stigi í þrjá áratugi, sem kveikir vaxandi umræðu um hvort gríðarlegur sjóður erlends fjármagns þjóðarinnar, nærri 5 billjónir dollara í erlendum eignum, gæti farið að leita heim á leið. Þetta gæti haft víðtækar afleiðingar fyrir alþjóðlega skuldabréfamarkaði og fjármögnunarskilyrði.
Ávöxtunarkrafa 10 ára JGB-bréfa fór stuttlega í 3 prósent í síðustu viku í fyrsta sinn síðan 1996, knúin áfram af verðbólguþrýstingi, væntingum um að japanski seðlabankinn gæti hraðað vaxtahækkunum og áhyggjum af ríkisfjármálum. Jenið hefur styrkst um u.þ.b. 4 prósent síðan í september, sem gerir það að þeim gjaldmiðli G10-ríkjanna sem hefur staðið sig best, á meðan markaðir hafa nánast fullverðlagt 25 punkta hækkun seðlabankans í 1,25 prósent á fundinum í september.japantimes+2
"Ef innlendir vextir halda áfram að hækka gæti Japan smám saman haldið meira fjármagni heima fyrir," sagði Ales Koutny, yfirmaður alþjóðlegra vaxta hjá Vanguard Asset Management. "Það skiptir ekki bara máli fyrir jenið og JGB-bréf, heldur einnig fyrir bandaríska ríkisskuldabréfamarkaðinn, evrópska skuldabréfamarkaði og alþjóðleg fjármögnunarskilyrði almennt."japantimes
Fjárfestingareiknilíkanið sem sendi japanskt fjármagn erlendis í áratugi er að breytast. Með kostnaði við gengisvarnir í dollurum nálægt 3 prósentum, fellur ávöxtun 10 ára bandarískra ríkisskuldabréfa eftir gengisvarnir niður í um 2 prósent í jenum talið, sem er um einu prósentustigi lægra en sambærileg JGB-bréf. Fyrir japanska fjárfesta sem nota gengisvarnir bjóða innlend skuldabréf nú betri raunávöxtun.news.futunn
Deutsche Bank hefur áætlað að í bjartsýnissviðsmynd sem felur í sér breytingar á eignasamsetningu hjá lífeyrissjóðum, tryggingafélögum og einstaklingum, gætu allt að 440 milljarðar dollara flætt inn í japanskar eignir á næstu árum. James Athey, sjóðstjóri hjá Marlborough Investment Management, sagði að skilyrðin fyrir heimflutningi fjármagns "séu að mestu til staðar" og lýsti yfir undrun á því að fleiri stofnanir hafi ekki þegar fært sig til baka.news.futunn
Samt sem áður segja raunveruleg fjármagnsflæði aðra sögu. Gögn frá fjármálaráðuneytinu sem birt voru á þriðjudag sýndu að japanskir fjárfestar keyptu erlend hlutabréf fyrir 1,3 billjónir jena í ágúst, sem er mesta mánaðarlega kaup í fimm mánuði, á meðan þeir seldu erlend skammtímaskuldabréf fyrir 1,02 billjónir jena og langtímaskuldabréf fyrir 143 milljarða jena. Mynstrið bendir til tilfærslu innan erlendra eigna frekar en almenns undanhalds.economictimes.indiatimes
Lífeyrissjóðurinn GPIF, sem stýrir um 318 billjónum jena, er áfram í brennidepli. Kenichiro Ueno, heilbrigðisráðherra, sagði á þriðjudag að GPIF sé enn "að íhuga þetta mál á viðeigandi hátt" varðandi eignasamsetningu en hefur ekki staðfest neinar breytingar. Jafnvel einnar prósentustigs breyting gæti fært yfir 3 billjónir jena í fjármagnsflæði, þó greining frá Dai-ichi Life Research Institute bendi til þess að GPIF hafi þegar úthlutað um 5,7 billjónum jena í innlend skuldabréf á öðrum ársfjórðungi, sem er það mesta fyrir það tímabil síðan fjárhagsárið 2021.finance.biggo
Mikilvægt er að GPIF getur aukið JGB-eignir sínar verulega án þess að breyta formlega markmiðum sínum. Úthlutun sjóðsins í innlend skuldabréf getur aukist í 31 prósent innan núverandi marka, sem samsvarar um 17 billjónum jena í svigrúmi.finance.biggo
Í bili er hinn svokallaði mikli heimflutningur fjármagns frekar möguleiki en veruleiki. Shoki Omori, yfirstefnumótandi í skuldabréfum fyrir Japan hjá Deutsche Bank, benti á að líftryggingafélög hafi að mestu haldið að sér höndum við sölu á erlendum skuldabréfum, bankar hafi aðeins dregið lítillega úr eignum sínum og lífeyrissjóðir haldi áfram að bæta við sig erlendum eignum. Í stað þess að draga fé út, eru japanskir fjárfestar að draga úr gengisvörnum á erlendum eignum, úr 62 prósentum árið 2024 í um 40 prósent á þessu ári.news.futunn
Masayuki Nakajima, yfirstefnumótandi hjá Mizuho Bank, hélt því fram að stöðugleiki ávöxtunarkröfunnar skipti meira máli en hversu há hún er. "Þegar fjárfestar trúa því að ávöxtunarkrafa JGB-bréfa hafi náð stöðugleika, gæti sama 3 prósenta ávöxtunarkrafa laðað að sér mun sterkari kaupáhuga en nú sést."news.futunn