Newsletter Subscribe
Enter your email address below and subscribe to our newsletter
[forminator_form id="25163"]

All voices matter
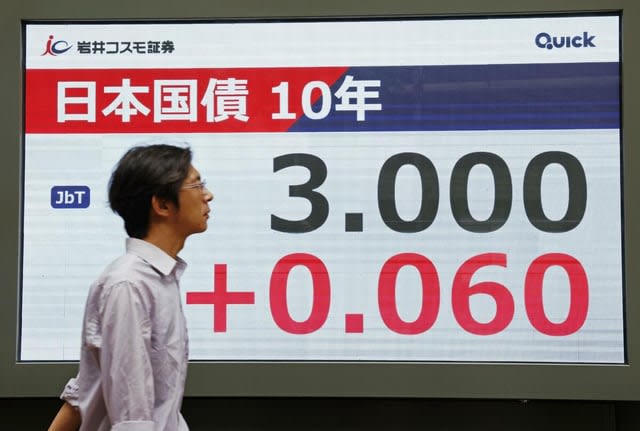
japantimes+1news.futunnnews.futunnDie Renditen japanischer Staatsanleihen bewegen sich auf dem höchsten Stand seit drei Jahrzehnten und befeuern eine Debatte darüber, ob das enorme japanische Auslandskapital von fast 5 Billionen Dollar in die Heimat zurückfließen könnte. Dies hätte weitreichende Folgen für die globalen Anleihemärkte und die Finanzierungsbedingungen.
Die Rendite 10-jähriger JGBs erreichte letzte Woche erstmals seit 1996 kurzzeitig die 3-Prozent-Marke, getrieben durch Inflationsdruck, Erwartungen an weitere Zinsschritte der Bank of Japan und Sorgen um die Staatsausgaben. Der Yen hat seit September um etwa 4 Prozent aufgewertet und ist damit die stärkste G10-Währung, während die Märkte eine Zinserhöhung der BOJ um 25 Basispunkte auf 1,25 Prozent im September fast vollständig eingepreist haben.japantimes+2
"Wenn die inländischen Renditen weiter steigen, könnte Japan allmählich mehr Kapital im Inland halten", sagte Ales Koutny, Leiter für internationale Zinsen bei Vanguard Asset Management. "Das ist nicht nur für den Yen und JGBs wichtig, sondern auch für die Märkte für Staatsanleihen, europäische Anleihemärkte und die globalen Finanzierungsbedingungen insgesamt."japantimes
Das Investitionskalkül, das japanisches Kapital jahrzehntelang ins Ausland trieb, wandelt sich. Bei Absicherungskosten für den US-Dollar von nahezu 3 Prozent fällt die Rendite 10-jähriger US-Staatsanleihen nach Währungsabsicherung auf etwa 2 Prozent in Yen-Begriffen, was etwa einen Prozentpunkt unter vergleichbaren JGBs liegt. Für abgesicherte japanische Investoren bieten inländische Anleihen nun die besseren Realrenditen.news.futunn
Die Deutsche Bank schätzt, dass in einem Szenario, in dem Pensionsfonds, Versicherer und Privatanleger ihre Vermögensallokation breit anpassen, in den kommenden Jahren bis zu 440 Milliarden Dollar in japanische inländische Vermögenswerte fließen könnten. James Athey, Fondsmanager bei Marlborough Investment Management, sagte, die Bedingungen für eine Rückführung seien "weitgehend gegeben" und zeigte sich überrascht, dass nicht bereits mehr Institutionen umgeschichtet hätten.news.futunn
Die tatsächlichen Kapitalströme zeichnen jedoch ein differenzierteres Bild. Daten des Finanzministeriums vom Dienstag zeigten, dass japanische Investoren im August 1,3 Billionen Yen in ausländische Aktien investierten, der höchste monatliche Wert seit fünf Monaten, während sie netto 1,02 Billionen Yen an kurzfristigen Auslandsschulden und 143 Milliarden Yen an langfristigen Anleihen verkauften. Das Muster deutet eher auf eine Umschichtung innerhalb ausländischer Vermögenswerte hin als auf einen breiten Rückzug.economictimes.indiatimes
Der Government Pension Investment Fund, der etwa 318 Billionen Yen verwaltet, bleibt ein zentraler Punkt. Gesundheitsminister Kenichiro Ueno sagte am Dienstag, der GPIF prüfe die Angelegenheit bezüglich der Vermögensallokation weiterhin "auf angemessene Weise", habe aber keine Änderungen bestätigt. Selbst eine Verschiebung um einen Prozentpunkt könnte über 3 Billionen Yen an Kapital bewegen, obwohl Analysen des Dai-ichi Life Research Institute nahelegen, dass der GPIF im Zeitraum April bis Juni bereits geschätzte 5,7 Billionen Yen in inländische Anleihen investiert hat, der höchste Wert für diesen Zeitraum seit dem Geschäftsjahr 2021.finance.biggo
Entscheidend ist, dass der GPIF seine JGB-Bestände erheblich aufstocken kann, ohne seine Ziele formell zu ändern. Seine Allokation in inländische Anleihen kann innerhalb der bestehenden Bänder auf 31 Prozent steigen, was einem Spielraum von etwa 17 Billionen Yen entspricht.finance.biggo
Derzeit bleibt die sogenannte große Rückführung eher eine Aussicht als Realität. Shoki Omori, Chefstratege für festverzinsliche Wertpapiere in Japan bei der Deutschen Bank, merkte an, dass Lebensversicherer den Verkauf ausländischer Anleihen weitgehend vermieden haben, Banken ihre Bestände nur moderat gekürzt haben und Pensionskassen weiterhin ausländische Vermögenswerte hinzufügen. Stattdessen reduzieren japanische Investoren die Währungsabsicherung bei ausländischen Beständen, von 62 Prozent im Jahr 2024 auf etwa 40 Prozent in diesem Jahr, anstatt Gelder direkt abzuziehen.news.futunn
Masayuki Nakajima, leitender Stratege bei der Mizuho Bank, argumentierte, dass die Stabilisierung der Renditen wichtiger sei als ihr absolutes Niveau. "Sobald Investoren glauben, dass sich die JGB-Renditen stabilisiert haben, könnte das gleiche Renditeniveau von 3 Prozent ein deutlich stärkeres Kaufinteresse wecken, als wir es derzeit beobachten."news.futunn