Newsletter Subscribe
Enter your email address below and subscribe to our newsletter
[forminator_form id="25163"]

All voices matter
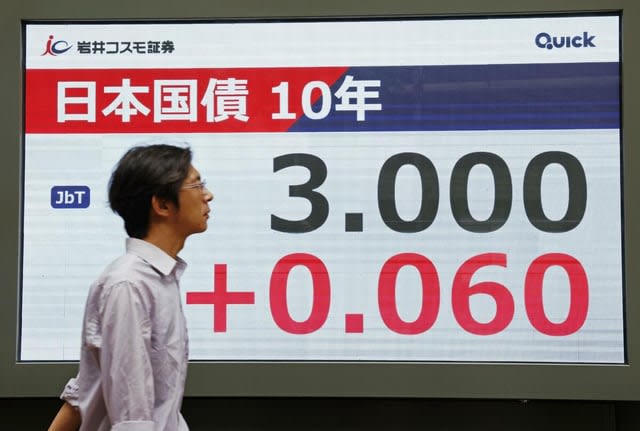
japantimes+1news.futunnnews.futunnVýnosy japonských vládních dluhopisů, které se blíží nejvyšším úrovním za poslední tři desetiletí, podněcují sílící debatu o tom, zda by obrovský objem japonského zahraničního kapitálu – téměř 5 bilionů dolarů v zahraničních aktivech – mohl začít proudit zpět do vlasti, což by mělo dalekosáhlé důsledky pro globální dluhopisové trhy a podmínky financování.
Výnos 10letých JGB se minulý týden poprvé od roku 1996 krátce dotkl 3 %, k čemuž přispěly inflační tlaky, očekávání, že japonská centrální banka (BOJ) může zrychlit zvyšování sazeb, a obavy z vládních fiskálních výdajů. Jen od září posílil zhruba o 4 %, což z něj činí nejvýkonnější měnu skupiny G10, zatímco trhy již téměř plně započítaly zvýšení sazeb BOJ o 25 bazických bodů na 1,25 % na zářijovém zasedání.japantimes+2
„Pokud budou domácí výnosy nadále růst, Japonsko si může postupně ponechat více kapitálu doma,“ uvedl Ales Koutny, vedoucí mezinárodních sazeb v divizi aktivních fondů společnosti Vanguard Asset Management. „To je důležité nejen pro jen a JGB, ale také pro trhy státních dluhopisů, evropské dluhopisové trhy a širší globální podmínky financování.“japantimes
Investiční kalkulace, která po desetiletí posílala japonský kapitál do zahraničí, se mění. S náklady na zajištění v USD blízko 3 % klesá výnos 10letých amerických státních dluhopisů po měnovém zajištění na zhruba 2 % v jenech – což je asi o jeden procentní bod méně než u srovnatelných JGB. Pro zajištěné japonské investory nyní domácí dluhopisy nabízejí lepší reálné výnosy.news.futunn
Deutsche Bank odhadla, že v optimistickém scénáři zahrnujícím široké úpravy alokace aktiv ze strany penzijních fondů, pojišťoven a individuálních investorů by mohlo v příštích letech do japonských domácích aktiv přitéct až 440 miliard dolarů. James Athey, manažer fondu ve společnosti Marlborough Investment Management, uvedl, že podmínky pro repatriaci „jsou z velké části splněny“, a vyjádřil překvapení, že více institucí již neprovedlo přesun zpět.news.futunn
Skutečné kapitálové toky však vyprávějí nuancovanější příběh. Údaje ministerstva financí zveřejněné v úterý ukázaly, že japonští investoři v srpnu investovali 1,3 bilionu jenů do zahraničních akcií – což je největší měsíční nákup za pět měsíců – zatímco čistě prodali zahraniční krátkodobé dluhopisy v hodnotě 1,02 bilionu jenů a dlouhodobé dluhopisy v hodnotě 143 miliard jenů. Tento vzorec naznačuje spíše rotaci v rámci zahraničních aktiv než plošný ústup.economictimes.indiatimes
Středem pozornosti zůstává vládní penzijní investiční fond (GPIF), který spravuje zhruba 318 bilionů jenů. Ministr zdravotnictví Kenichiro Ueno v úterý uvedl, že GPIF „nadále náležitým způsobem zvažuje tuto záležitost“ ohledně alokace aktiv, ale nepotvrdil žádné změny. I posun o jeden procentní bod by mohl znamenat přesun kapitálu v hodnotě přes 3 biliony jenů, ačkoli analýza Dai-ichi Life Research Institute naznačuje, že GPIF již v období duben-červen alokoval do domácích dluhopisů odhadem 5,7 bilionu jenů – nejvíce pro toto období od fiskálního roku 2021.finance.biggo
Klíčové je, že GPIF může výrazně zvýšit držbu JGB, aniž by formálně změnil své cíle. Jeho alokace do domácích dluhopisů může v rámci stávajících pásem vzrůst až na 31 %, což odpovídá prostoru zhruba 17 bilionů jenů.finance.biggo
Takzvaná velká repatriace zatím zůstává spíše vyhlídkou než realitou. Šoki Omori, hlavní stratég pro fixní výnosy v Japonsku v Deutsche Bank, poznamenal, že životní pojišťovny se z velké části zdržely prodeje zahraničních dluhopisů, banky své držby omezily jen mírně a penzijní trusty nadále přidávají zahraniční aktiva. Japonští investoři místo toho snižují měnové zajištění u zahraničních držeb – z 62 % v roce 2024 na zhruba 40 % v letošním roce – namísto toho, aby prostředky přímo stahovali.news.futunn
Masayuki Nakajima, hlavní stratég Mizuho Bank, argumentoval, že stabilizace výnosů je důležitější než jejich absolutní úroveň. „Jakmile investoři uvěří, že se výnosy JGB stabilizovaly, stejná 3% úroveň výnosu by mohla přilákat výrazně silnější nákupní zájem, než jaký pozorujeme nyní.“news.futunn