Newsletter Subscribe
Enter your email address below and subscribe to our newsletter
[forminator_form id="25163"]

All voices matter
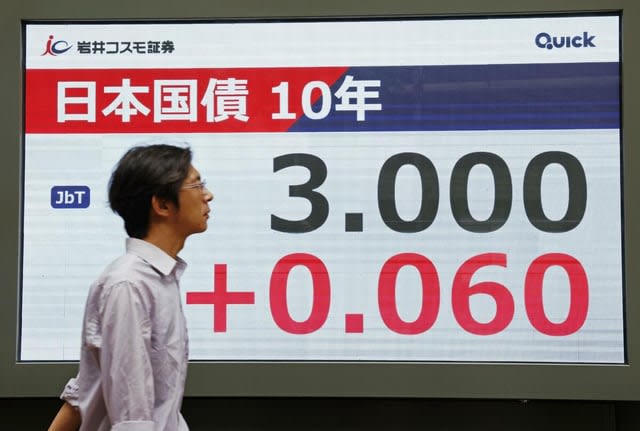
japantimes+1news.futunnnews.futunnJapanin valtionlainojen korot ovat lähellä kolmen vuosikymmenen huipputasoaan, mikä ruokkii keskustelua siitä, voisiko maan valtava ulkomainen pääoma, lähes 5 biljoonaa dollaria, alkaa virrata takaisin kotimaahan. Tällä olisi kauaskantoisia seurauksia globaaleille velkakirjamarkkinoille ja rahoitusolosuhteille.
10-vuotisen JGB-lainan korko käväisi viime viikolla 3 prosentissa ensimmäistä kertaa vuoden 1996 jälkeen. Nousua ajavat inflaatiopaineet, odotukset Japanin keskuspankin koronnostojen kiihtymisestä sekä huoli valtion finanssipolitiikasta. Jeni on vahvistunut syyskuusta noin 4 prosenttia, mikä tekee siitä G10-maiden parhaiten suoriutuneen valuutan, ja markkinat ovat hinnoitelleet lähes täysin 25 korkopisteen nostoa 1,25 prosenttiin syyskuun kokouksessa.japantimes+2
"Jos kotimaiset korot jatkavat nousuaan, Japani saattaa vähitellen pitää enemmän pääomaa kotimaassa", sanoo Vanguard Asset Managementin kansainvälisten korkojen johtaja Ales Koutny. "Tämä on merkittävää paitsi jenin ja JGB-lainojen, myös Yhdysvaltain valtionlainojen, Euroopan velkakirjamarkkinoiden ja laajemman globaalin rahoitustilanteen kannalta."japantimes
Sijoituslaskelmat, jotka ovat ajaneet japanilaista pääomaa ulkomaille vuosikymmenten ajan, ovat muuttumassa. Kun dollarin suojauskustannukset ovat lähellä 3 prosenttia, 10-vuotisten Yhdysvaltain valtionlainojen tuotto valuuttasuojauksen jälkeen laskee noin 2 prosenttiin jenimääräisesti, mikä on noin prosenttiyksikön vähemmän kuin vastaavissa JGB-lainoissa. Suojatuille japanilaissijoittajille kotimaiset joukkovelkakirjat tarjoavat nyt parempaa reaalituottoa.news.futunn
Deutsche Bank on arvioinut, että skenaariossa, jossa eläkerahastot, vakuutusyhtiöt ja yksityissijoittajat muuttavat varallisuuden allokaatiotaan, jopa 440 miljardia dollaria voisi virrata Japanin kotimaisiin varoihin tulevina vuosina. Marlborough Investment Managementin rahastonhoitaja James Athey totesi, että edellytykset kotiuttamiselle "ovat pitkälti olemassa", ja ilmaisi yllätyksensä siitä, etteivät useammat instituutiot ole vielä siirtäneet varojaan takaisin.news.futunn
Todelliset pääomavirrat kertovat kuitenkin vivahteikkaampaa tarinaa. Valtiovarainministeriön tiistaina julkaisemat tiedot osoittivat, että japanilaissijoittajat sijoittivat elokuussa 1,3 biljoonaa jeniä ulkomaisiin osakkeisiin, mikä on suurin kuukausittainen osto viiteen kuukauteen. Samaan aikaan he myivät nettona 1,02 biljoonaa jeniä ulkomaista lyhytaikaista velkaa ja 143 miljardia jeniä pitkäaikaisia joukkovelkakirjoja. Tämä kuvio viittaa pikemminkin kiertoon ulkomaisten varojen sisällä kuin laajaan vetäytymiseen.economictimes.indiatimes
Noin 318 biljoonaa jeniä hallinnoiva eläkerahasto GPIF on edelleen huomion keskipisteenä. Terveysministeri Kenichiro Ueno sanoi tiistaina, että GPIF "harkitsee edelleen asiaa asianmukaisella tavalla" varojen allokaation suhteen, mutta ei ole vahvistanut muutoksia. Jo yhden prosenttiyksikön muutos voisi siirtää yli 3 biljoonaa jeniä pääomaa, vaikka Dai-ichi Life Research Instituten analyysin mukaan GPIF allokoi huhti-kesäkuun neljänneksellä arviolta 5,7 biljoonaa jeniä kotimaisiin joukkovelkakirjoihin, mikä on suurin määrä sitten vuoden 2021.finance.biggo
Ratkaisevaa on, että GPIF voi kasvattaa JGB-omistuksiaan merkittävästi muuttamatta virallisesti tavoitteitaan. Sen kotimaisten joukkovelkakirjojen allokaatio voi nousta nykyisten rajojen puitteissa 31 prosenttiin, mikä vastaa noin 17 biljoonan jenin liikkumavaraa.finance.biggo
Toistaiseksi niin sanottu suuri kotiuttaminen on enemmänkin mahdollisuus kuin todellisuutta. Deutsche Bankin Japanin korkostrategi Shoki Omori huomautti, että henkivakuutusyhtiöt ovat pitkälti pidättäytyneet ulkomaisten joukkovelkakirjojen myynnistä, pankit ovat vain maltillisesti vähentäneet omistuksiaan ja eläkesäätiöt jatkavat ulkomaisten varojen lisäämistä. Sen sijaan japanilaissijoittajat vähentävät ulkomaisten omistusten valuuttasuojausta – vuoden 2024 62 prosentista noin 40 prosenttiin tänä vuonna – sen sijaan, että he kotiuttaisivat varoja suoraan.news.futunn
Mizuho Bankin senioristrategi Masayuki Nakajima väittää, että korkojen vakiintuminen on tärkeämpää kuin niiden absoluuttinen taso. "Kun sijoittajat uskovat, että JGB-korot ovat vakiintuneet, sama 3 prosentin korkotaso voi houkutella huomattavasti vahvempaa ostoa kuin tällä hetkellä havaitaan."news.futunn