Newsletter Subscribe
Enter your email address below and subscribe to our newsletter
[forminator_form id="25163"]

All voices matter
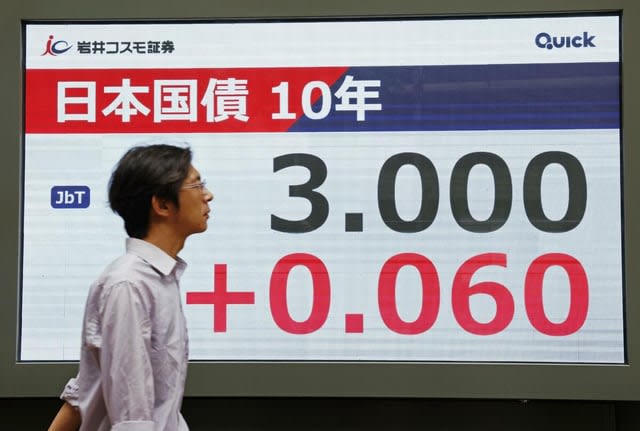
japantimes+1news.futunnnews.futunnJapanska statsobligationsräntor nära de högsta nivåerna på tre decennier eldar på debatten om huruvida landets enorma pool av utländskt kapital – nästan 5000 miljarder dollar i utländska tillgångar – kan börja flytta hemåt, med potentiellt långtgående konsekvenser för globala obligationsmarknader och finansieringsvillkor.
Den 10-åriga japanska statsobligationsräntan (JGB) nådde kortvarigt 3 procent förra veckan för första gången sedan 1996, drivet av inflationstryck, förväntningar om att den japanska centralbanken (BOJ) kan öka takten i räntehöjningarna, samt oro för statliga finanser. Yenen har stärkts med cirka 4 procent sedan september, vilket gör den till den bäst presterande G10-valutan, samtidigt som marknaden nästan fullt ut prisat in en räntehöjning på 25 punkter till 1,25 procent vid BOJ:s septembermöte.japantimes+2
"Om de inhemska räntorna fortsätter att stiga kan Japan gradvis behålla mer kapital på hemmaplan," säger Ales Koutny, chef för internationella räntor på Vanguard Asset Management. "Det spelar roll inte bara för yenen och JGB-obligationer, utan även för amerikanska statspapper, europeiska obligationsmarknader och globala finansieringsvillkor i stort."japantimes
Investeringslogiken som skickat japanskt kapital utomlands i decennier håller på att förändras. Med säkringskostnader för amerikanska dollar nära 3 procent faller avkastningen på 10-åriga amerikanska statsobligationer efter valutasäkring till cirka 2 procent i yen-termer – ungefär en procentenhet under jämförbara JGB-obligationer. För säkrade japanska investerare erbjuder inhemska obligationer nu en överlägsen realavkastning.news.futunn
Deutsche Bank har uppskattat att i ett scenario med breda justeringar av tillgångsallokeringen hos pensionsfonder, försäkringsbolag och privatpersoner kan upp till 440 miljarder dollar flöda in i japanska tillgångar under de kommande åren. James Athey, fondförvaltare på Marlborough Investment Management, menar att förutsättningarna för en hemflytt av kapital "i stort sett är på plats" och uttryckte förvåning över att inte fler institutioner redan har skiftat tillbaka.news.futunn
De faktiska kapitalflödena visar dock en mer nyanserad bild. Data från finansdepartementet som släpptes i tisdags visade att japanska investerare placerade 1300 miljarder yen i utländska aktier i augusti – det största månatliga köpet på fem månader – samtidigt som de sålde utländska korta skuldebrev för 1020 miljarder yen och långfristiga obligationer för 143 miljarder yen. Mönstret tyder på en rotation inom utländska tillgångar snarare än en bred reträtt.economictimes.indiatimes
Statens pensionsfond (GPIF), som förvaltar cirka 318 000 miljarder yen, förblir i fokus. Hälsominister Kenichiro Ueno sade i tisdags att GPIF fortfarande "fortsätter att överväga frågan på ett lämpligt sätt" gällande tillgångsallokering, men har inte bekräftat några förändringar. Även en förskjutning på en procentenhet skulle kunna flytta över 3000 miljarder yen i kapital, även om analyser från Dai-ichi Life Research Institute antyder att GPIF redan allokerade uppskattningsvis 5700 miljarder yen till inhemska obligationer under perioden april-juni – den högsta nivån för den perioden sedan räkenskapsåret 2021.finance.biggo
Det är värt att notera att GPIF kan öka sitt innehav av JGB-obligationer avsevärt utan att formellt ändra sina mål. Deras allokering till inhemska obligationer kan stiga till 31 procent inom befintliga ramar, vilket motsvarar ett utrymme på cirka 17 000 miljarder yen.finance.biggo
För närvarande förblir den så kallade stora kapitalåterföringen mer av en möjlighet än en realitet. Shoki Omori, chefsstrateg för räntemarknaden i Japan på Deutsche Bank, noterade att livförsäkringsbolag i stort sett avstått från att sälja utländska obligationer, banker har bara minskat sina innehav måttligt, och pensionsstiftelser fortsätter att addera utländska tillgångar. Istället minskar japanska investerare valutasäkringen på utländska innehav – från 62 procent under 2024 till cirka 40 procent i år – snarare än att dra tillbaka kapitalet helt.news.futunn
Masayuki Nakajima, senior strateg på Mizuho Bank, menar att stabiliseringen av räntorna är viktigare än deras absoluta nivå. "När investerare väl tror att JGB-räntorna har stabiliserats kan samma räntenivå på 3 procent locka betydligt starkare köpintresse än vad vi ser idag."news.futunn