Newsletter Subscribe
Enter your email address below and subscribe to our newsletter
[forminator_form id="25163"]

All voices matter
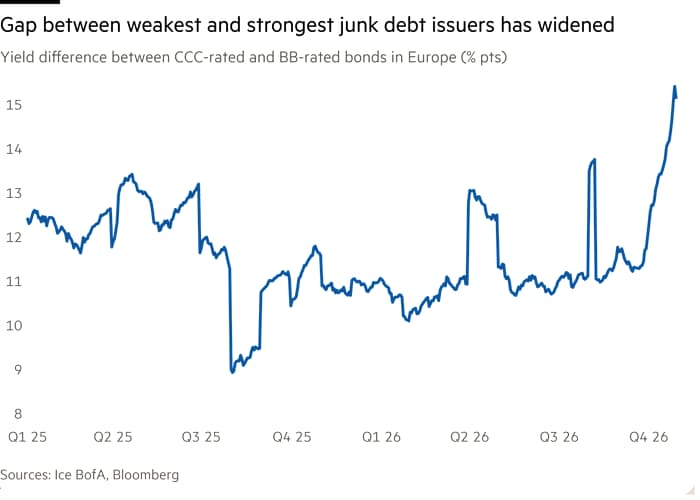
ft.com+1.bloomberg.com+1.expansion.com+1.Une vague de ventes sur la dette d'entreprise la plus risquée s'est transformée en ce qu'un gestionnaire de portefeuille d'un grand hedge fund américain a qualifié de "bain de sang total". Les pôles de trading de crédit au sein de grands hedge funds multistratégies ont été contraints de fermer, et les investisseurs détenant des positions concentrées subissent de lourdes pertes, a rapporté le Financial Times le 1er novembre. Le FT a précisé que les manœuvres agressives des entreprises pour déplacer leurs actifs hors de portée des créanciers ont accentué cette vente massive.ft.com
Les rendements de la dette notée CCC, le bas de l'échelle de la dette spéculative, ont dépassé 21% en Europe et 18% aux États-Unis, contre environ 16% et 15% au début de l'année, selon le rapport du FT repris par Expansión. Les détenteurs possèdent souvent ces obligations en quantités trop importantes pour être vendues facilement. "Tout le monde a peur d'être dans le prochain effondrement", a déclaré le gestionnaire du fonds, ajoutant que "rester à plat est la nouvelle performance", a noté eFinancialCareers.efinancialcareers.com+1
La pression s'était accumulée. Bloomberg a rapporté le 24 octobre que la prime de risque moyenne sur le haut rendement américain avait atteint un sommet de 17 mois et que les marchés primaires avaient connu la plus grande vague d'annulations d'émissions de l'année, un gestionnaire de fonds ayant été réveillé par un message à 5 heures du matin évoquant un "effondrement total". Les entreprises ont reporté plus de 5 milliards de dollars d'émissions de dette américaine et européenne en octobre. L'écart entre les spreads CCC et BB est au plus haut depuis la pandémie, et le volume des prêts s'échangeant sous 60 cents pour un dollar a atteint son plus haut niveau depuis mars 2020, selon les recherches de JPMorgan citées par The Star.bloomberg.com+2
Le FT a pointé du doigt les opérations dites de "drop-down", permises par des clauses souples dans les contrats de prêt et d'obligation, comme source de pertes. Il a cité en exemple Aston Martin et Altice International, la société de Patrick Drahi, qui ont toutes deux finalisé des transactions déplaçant des actifs hors de portée des créanciers. Le cabinet d'études Octus a qualifié l'opération d'Aston Martin de "drop-down agressif". "Nous assistons à une nouvelle réalité", a déclaré Stefan Tsonev de Sternlight Capital Partners au FT, décrivant des propriétaires de capital-investissement "profondément hors du coup" et une documentation qui laisse les prêteurs exposés.expansion.com+1
Arini Capital Management, basé à Londres, qui détient d'importantes positions dans Aston Martin, Altice et l'opérateur télécom américain Brightspeed, affiche une baisse de 26% cette année sur son fonds phare. Le FT a ajouté que la dette de Virgin Media, une importante ligne du fonds de crédit londonien Sona, a fortement chuté, tout comme celle de l'opérateur néerlandais VodafoneZiggo, filiale de Liberty Global.expansion.com
Les sorties forcées poussent désormais les prix à la baisse. La rapidité de la vente massive a contraint plusieurs fonds spécialisés bien connus à "dénouer agressivement leurs positions, ce qui a exacerbé l'évolution négative des prix", a déclaré Simon Matthews de Neuberger Berman au FT. Le PDG de CVC Marathon, Bruce Richards, a prévenu le 26 octobre que de nombreux emprunteurs CCC n'ont "aucune issue" autre que le défaut. Il estime leurs probabilités de défaut à trois ou cinq ans entre 50% et 60%.bloomberg.com+1