Newsletter Subscribe
Enter your email address below and subscribe to our newsletter
[forminator_form id="25163"]

All voices matter
ft.com+1.bloomberg.com+1.expansion.com+1.Una venta masiva en la deuda corporativa de mayor riesgo se ha convertido en lo que un gestor de cartera de un gran fondo de cobertura estadounidense calificó como "un baño de sangre total". Las unidades de negociación de crédito en grandes fondos de cobertura multiestrategia se han visto obligadas a cerrar, y los inversores con posiciones concentradas están sufriendo fuertes pérdidas, informó el Financial Times el 1 de noviembre. El FT señaló que las medidas agresivas de las empresas para trasladar activos fuera del alcance de los acreedores han contribuido a la venta masiva.ft.com
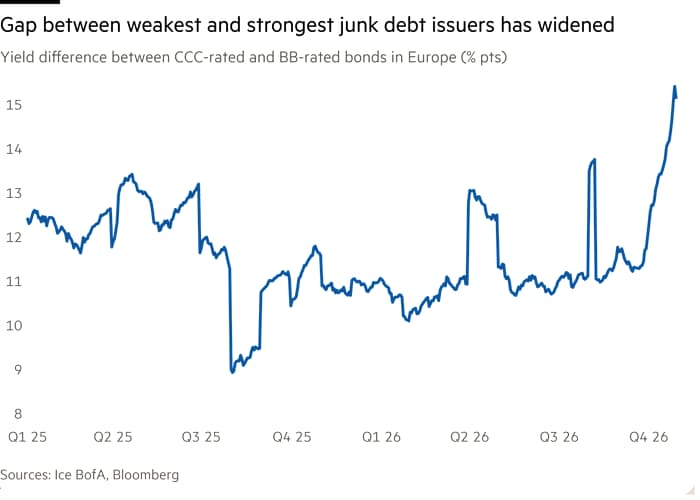
Los rendimientos de la deuda con calificación CCC, el escalón más bajo de la deuda basura, han superado el 21% en Europa y el 18% en EE. UU., frente al 16% y 15% de principios de año, según el informe del FT republicado por Expansión. Los tenedores a menudo poseen estos bonos en cantidades demasiado grandes para venderlos fácilmente. "Todo el mundo tiene miedo de ser el próximo en estallar", dijo el gestor del fondo, añadiendo que "estar plano es la nueva ganancia", señaló eFinancialCareers.efinancialcareers.com+1
La tensión se había ido acumulando. Bloomberg informó el 24 de octubre que la prima de riesgo promedio de alto rendimiento en EE. UU. había alcanzado un máximo de 17 meses y que los mercados primarios habían experimentado la mayor ola de cancelaciones de acuerdos del año, con un gestor de fondos despertado por un mensaje a las 5 a.m. que decía "colapso total". Las empresas pospusieron más de 5.000 millones de dólares en ventas de deuda en EE. UU. y Europa en octubre. La brecha entre los diferenciales de CCC y BB es la más amplia desde la pandemia, y los préstamos que cotizan por debajo de 60 centavos por dólar alcanzaron su mayor volumen desde marzo de 2020, según una investigación de JPMorgan citada por The Star.bloomberg.com+2
El FT señaló las llamadas operaciones de transferencia de activos (drop-down deals), permitidas por términos laxos en préstamos y bonos, como una fuente de pérdidas. Sus ejemplos fueron Aston Martin y Altice International, de Patrick Drahi, ambas completaron transacciones que movieron activos fuera del alcance de los acreedores. La firma de investigación Octus calificó el movimiento de Aston Martin como una "transferencia agresiva". "Ahora estamos viendo una nueva realidad", dijo Stefan Tsonev de Sternlight Capital Partners al FT, describiendo a propietarios de capital privado que están "profundamente fuera del dinero" y documentación que deja a los prestamistas expuestos.expansion.com+1
Arini Capital Management, con sede en Londres, que mantiene grandes posiciones en Aston Martin, Altice y la empresa de telecomunicaciones estadounidense Brightspeed, ha caído un 26% este año en su fondo insignia. El FT añadió que la deuda de Virgin Media, una gran participación del fondo de crédito londinense Sona, ha caído bruscamente, al igual que la deuda del operador holandés de Liberty Global, VodafoneZiggo.expansion.com
Las salidas forzadas están empujando los precios a la baja. La velocidad de la venta masiva ha hecho que varios fondos especializados conocidos "liquiden posiciones agresivamente, lo que ha exacerbado la acción negativa de los precios", dijo Simon Matthews de Neuberger Berman al FT. El CEO de CVC Marathon, Bruce Richards, advirtió el 26 de octubre que muchos prestatarios CCC "no tienen salida" más que el impago. Estimó sus probabilidades de impago a tres o cinco años entre el 50% y el 60%.bloomberg.com+1