Newsletter Subscribe
Enter your email address below and subscribe to our newsletter
[forminator_form id="25163"]

All voices matter
ft.com+1.bloomberg.com+1.expansion.com+1.Ein Ausverkauf bei den riskantesten Unternehmensanleihen hat sich zu dem entwickelt, was ein Portfoliomanager bei einem großen US-Hedgefonds als "komplettes Blutbad" bezeichnete. Kredithandelsabteilungen bei großen Multistrategie-Hedgefonds mussten schließen, und Investoren mit konzentrierten Positionen erleiden schwere Verluste, berichtete die Financial Times am 1. November. Die FT erklärte, dass aggressive Maßnahmen von Unternehmen, Vermögenswerte außerhalb der Reichweite von Gläubigern zu verschieben, den Ausverkauf verschärft haben.ft.com
Die Renditen für CCC-bewertete Schuldtitel, die unterste Stufe von Ramschanleihen, sind in Europa auf über 21 % und in den USA auf 18 % gestiegen, gegenüber etwa 16 % bzw. 15 % zu Jahresbeginn, so der von Expansión wiedergegebene FT-Bericht. Inhaber halten diese Anleihen oft in zu großen Mengen, um sie leicht verkaufen zu können. "Jeder hat Angst, in den nächsten Zusammenbruch zu geraten", sagte der Hedgefondsmanager und fügte hinzu, dass "flach zu sein das neue Plus ist", wie eFinancialCareers anmerkte.efinancialcareers.com+1
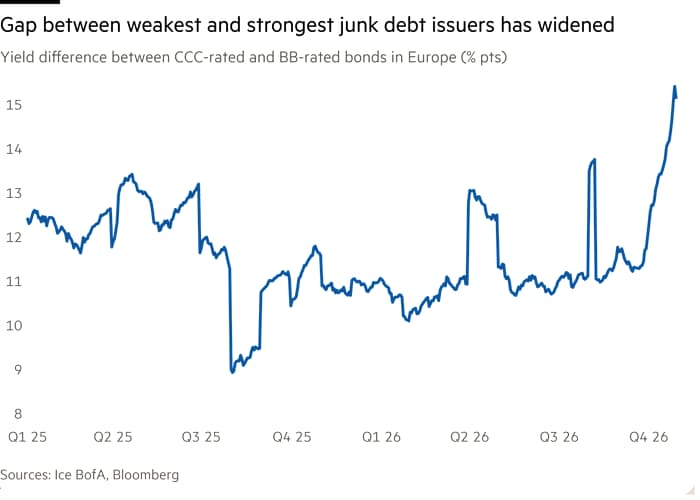
Der Stress hatte sich aufgebaut. Bloomberg berichtete am 24. Oktober, dass die durchschnittliche US-Hochzins-Risikoprämie ein 17-Monats-Hoch erreicht hatte und die Primärmärkte die größte Welle abgesagter Deals des Jahres erlebten. Ein Fondsmanager wurde durch eine Nachricht um 5 Uhr morgens mit dem Wortlaut "Totaler Zusammenbruch" geweckt. Unternehmen verschoben im Oktober Schuldenverkäufe in den USA und Europa im Wert von über 5 Milliarden Dollar. Die Spanne zwischen CCC- und BB-Spreads ist so groß wie seit der Pandemie nicht mehr, und Kredite, die unter 60 Cent pro Dollar gehandelt werden, erreichten laut JPMorgan-Recherchen, die von The Star zitiert wurden, das höchste Volumen seit März 2020.bloomberg.com+2
Die FT verwies auf sogenannte Drop-Down-Transaktionen, die durch lockere Kredit- und Anleihebedingungen ermöglicht werden, als Quelle für Verluste. Als Beispiele nannte sie Aston Martin und Patrick Drahis Altice International, die beide Transaktionen abschlossen, bei denen Vermögenswerte außerhalb der Reichweite von Gläubigern verschoben wurden. Die Forschungsfirma Octus bezeichnete den Schritt von Aston Martin als "aggressiven Drop-Down". "Wir sehen jetzt eine neue Realität", sagte Stefan Tsonev von Sternlight Capital Partners gegenüber der FT und beschrieb Private-Equity-Eigentümer, die "tief im Minus" sind, sowie eine Dokumentation, die Kreditgeber ungeschützt lässt.expansion.com+1
Das in London ansässige Unternehmen Arini Capital Management, das große Positionen in Aston Martin, Altice und dem US-Telekomunternehmen Brightspeed hält, liegt in seinem Flaggschiff-Fonds in diesem Jahr 26 % im Minus. Die FT fügte hinzu, dass die Schulden von Virgin Media, einem großen Bestandteil des Londoner Kreditfonds Sona, stark gefallen sind, ebenso wie die Schulden des niederländischen Betreibers VodafoneZiggo von Liberty Global.expansion.com
Erzwungene Ausstiege drücken nun die Preise weiter nach unten. Die Geschwindigkeit des Ausverkaufs hat mehrere bekannte Spezialfonds dazu veranlasst, "Positionen aggressiv aufzulösen, was die negative Preisentwicklung verschärft hat", sagte Simon Matthews von Neuberger Berman gegenüber der FT. CVC Marathon-CEO Bruce Richards warnte am 26. Oktober, dass viele CCC-Schuldner "keinen Ausweg" außer der Zahlungsunfähigkeit haben. Er bezifferte ihre Ausfallwahrscheinlichkeit auf Sicht von drei bis fünf Jahren auf 50 % bis 60 %.bloomberg.com+1