Newsletter Subscribe
Enter your email address below and subscribe to our newsletter
[forminator_form id="25163"]

All voices matter
ftmkmk+1Prancūzija pakeitė Italiją ir tapo pagrindiniu Europos obligacijų rinkos nerimo šaltiniu. Toks posūkis dar prieš kelerius metus būtų atrodęs neįtikėtinas. Leidinys „Financial Times“ šią savaitę pranešė, kad investuotojai dabar Prancūziją laiko didžiausiu susirūpinimą keliančiu veiksniu dėl Europos skolos tvarumo, o Italijos 10 metų vyriausybės obligacijų pajamingumas pirmą kartą šiuolaikinėje istorijoje yra mažesnis nei Prancūzijos analogų.mk+1
Prancūzijos 10 metų OAT obligacijų pajamingumas rugpjūčio 25 d. siekė 4,09 %, o skirtumas, lyginant su Vokietijos obligacijomis, buvo 85 baziniai punktai: tai arti didžiausio šių metų lygio. Šis skirtumas tapo pagrindiniu rinkos rodikliu vertinant valstybių riziką euro zonoje, pakeisdamas Italijos BTP ir Vokietijos obligacijų skirtumą, kuris ilgą laiką atliko šį vaidmenį.ideal-investisseur+1
Šis pokytis atspindi išsiskiriančias fiskalines trajektorijas. Europos Centrinio Banko duomenimis, Italijos valstybės skolos ir BVP santykis sumažėjo nuo 154 % 2020 metais iki 139 %, be to, šalis fiksuoja pirminį biudžeto perteklių. Premjerės Giorgios Meloni vyriausybė užsitarnavo investuotojų pasitikėjimą dėl fiskalinės drausmės ir politinio stabilumo.mk
Tuo tarpu Prancūzija pasuko priešinga kryptimi. Jos skolos ir BVP santykis išaugo iki maždaug 117-118 %, o biudžeto deficitas viršija 5 % BVP. „Reuters“ Thomson Reuters Corporation neseniai paskelbtame komentare pažymėjo, kad, išlaikant dabartines tendencijas, Prancūzijos skolos našta iki 2030 metų gali išaugti iki 130 % BVP.reuters+1
„Bloomberg“ teigimu, turto valdymo įmonės, įskaitant „Barings“ ir „Carmignac Gestion“, pastaraisiais mėnesiais atsisako Prancūzijos obligacijų ir investuoja į Italijos skolą.bloomberg
Fiskalinę situaciją dar labiau apsunkina auganti politinė rizika prieš Prancūzijos prezidento rinkimus, vyksiančius 2027 metų balandį, gegužį. Naujausios apklausos rodo galimą kovą antrame ture tarp kraštutinių kairiųjų lyderio Jean-Luc Melenchono ir kraštutinių dešiniųjų atstovės Marine Le Pen: šis scenarijus gąsdina abiejų pusių investuotojus.mk
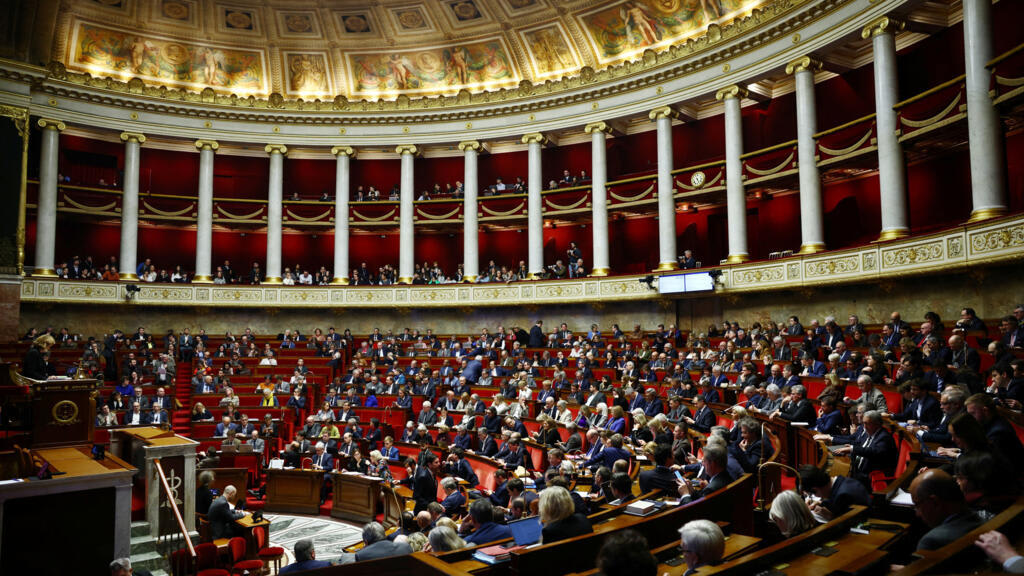
„Zurich Insurance Group“ vyriausiasis ekonomistas Guy Milleris įspėjo apie riziką, kad OAT pajamingumas gali dar labiau kilti, Prancūzijos vyriausybei artimiausiomis savaitėmis rengiantis pateikti biudžeto projektą Nacionalinei Asamblėjai.devdiscourse
Rinkos analitikai Prancūzijos padėtį apibūdina kaip „tobulą audrą“, kurioje vienu metu susiduria lėtas augimas, prastėjanti fiskalinė būklė ir politinis neapibrėžtumas. Amerikos verslo institutas (angl. „American Enterprise Institute“) birželio mėnesį paskelbė analizę, kurioje įspėjo, kad Prancūzija, panašu, artėja prie valstybės skolos krizės.aei+1
Užsienio investuotojai, įskaitant didžiuosius Japonijos fondus, kurie tradiciškai teikė pirmenybę Prancūzijos vyriausybės obligacijoms, sparčiai mažina savo investicijas. Šis pokytis išryškina platesnį vertinimą, kur Europoje slypi pagrindinė valstybių rizika. Jei ši tendencija stiprės savaime, tai gali sukelti iššūkį Prancūzijos, kaip euro zonos stabilumo ramsčio, statusui.mk+1