Newsletter Subscribe
Enter your email address below and subscribe to our newsletter
[forminator_form id="25163"]

All voices matter
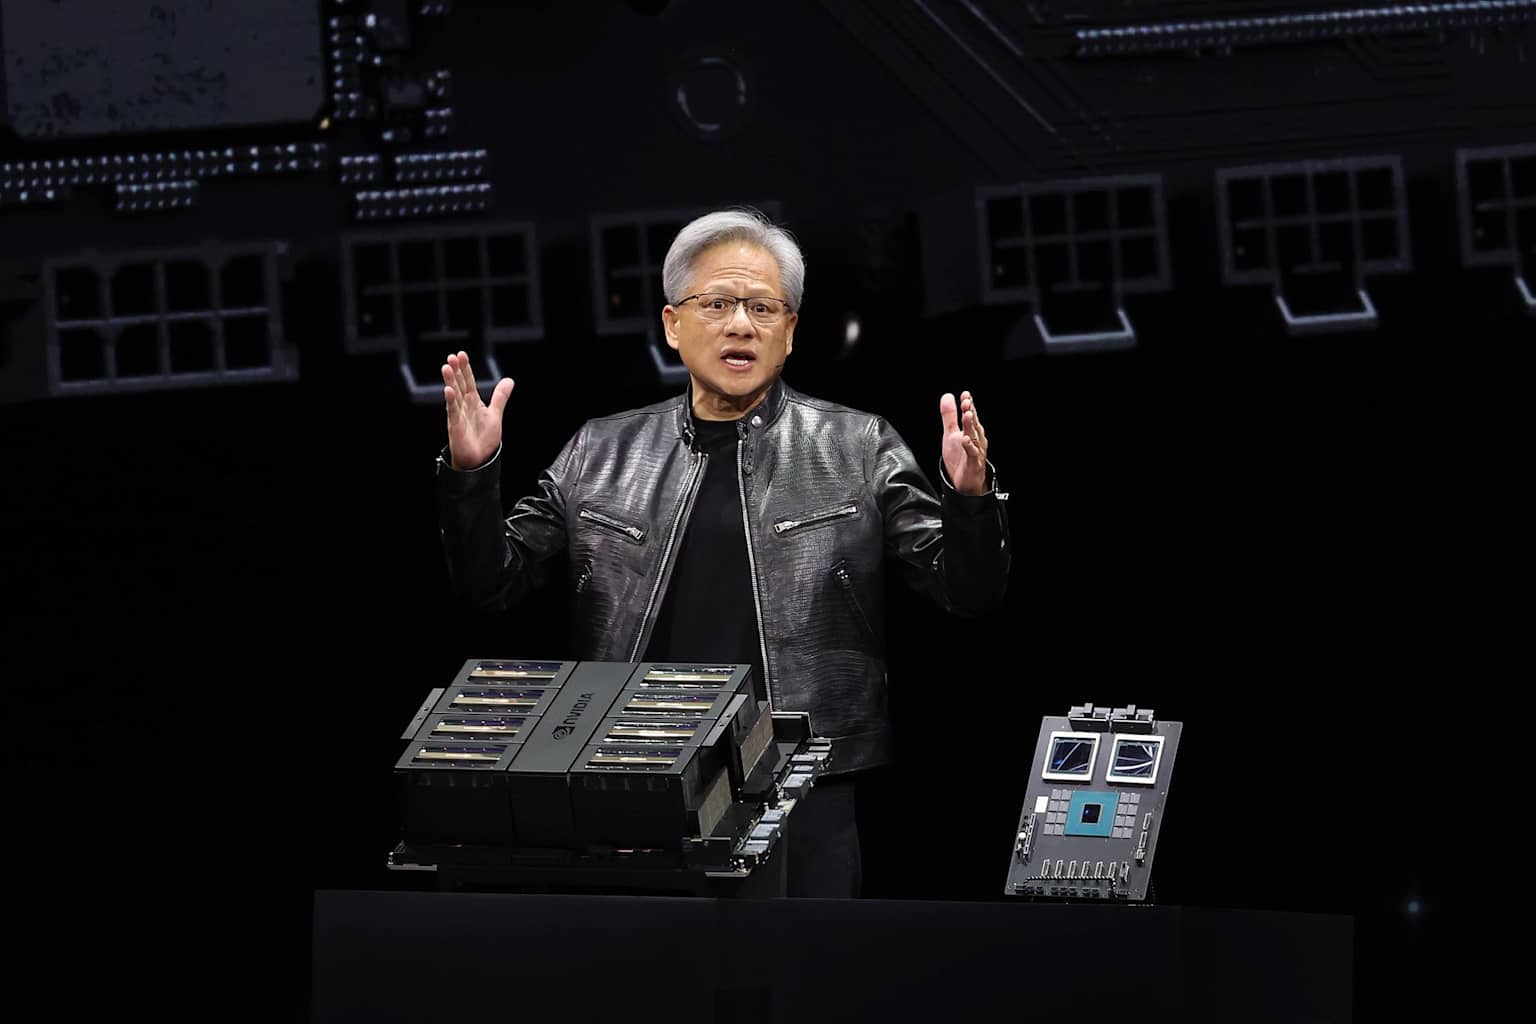
ndtvprofitThe Motley Foolndtvprofit+1El CEO de Nvidia , Jensen Huang, declaró que su empresa es "la primera y única acción de crecimiento y valor del mundo" y la calificó de "increíblemente incomprendida", rechazando la postura de un mercado que ha recortado la valoración del fabricante de chips incluso mientras sus ingresos y beneficios se disparan.ndtvprofit+1
Huang hizo estas declaraciones en la conferencia Communacopia + Technology de Goldman Sachs el 10 de septiembre, donde reiteró la previsión de Nvidia de un crecimiento de ingresos del 70% para el próximo año fiscal y proyectó que el gasto mundial en infraestructura de IA alcanzaría entre 3 y 4 billones de dólares anuales para 2030.The Motley Fool+1
El ratio precio-beneficio futuro de Nvidia ha caído por debajo de 17 veces el beneficio esperado para los próximos 12 meses, según datos de Bloomberg, aproximadamente la mitad del múltiplo que la acción tenía en 2025 y el nivel más barato en más de una década. La compresión se ha producido incluso cuando los fundamentales de la empresa se han acelerado: se espera que los ingresos y el beneficio neto aumenten un 90% y un 99%, respectivamente, en el año fiscal 2027, que finaliza en enero. Las ventas de centros de datos crecieron un 117% en el trimestre más reciente.ad-hoc-news+1
La acción estaba en camino de una racha ganadora de seis días el martes, cotizando cerca de su máximo de 52 semanas, pero el descuento en la valoración persiste. "La acción se ha desvalorizado significativamente, lo que sugiere una buena dosis de escepticismo sobre si el poder de ganancias actual de la empresa es sostenible", dijo Eli Horton, gestor de cartera senior en TCW.ndtvprofit
La brecha de valoración es especialmente marcada frente a Apple , que alcanzó por primera vez una capitalización de mercado de 5 billones de dólares a finales de julio, convirtiéndose en la segunda empresa que cotiza en bolsa en alcanzar ese hito después de que la propia Nvidia lo lograra en octubre de 2025. Los inversores han favorecido los flujos de caja predecibles y la disciplina de capital de Apple sobre la exposición de Nvidia al desarrollo intensivo de capital en IA.tipranks+2
Nvidia también enfrenta preguntas sobre la erosión de los márgenes. Se proyecta que los márgenes brutos se reduzcan del 75% en el segundo trimestre a menos del 72% en el cuarto trimestre a medida que aumentan los costes de los chips de memoria. David Russell, jefe global de estrategia de mercado en TradeStation, advirtió que la competencia se intensificará a medida que clientes importantes como Meta Platforms y Alphabet desarrollen chips internamente. "Las empresas quieren reducir su dependencia de Nvidia, por lo que es muy concebible que su posición en el mercado se debilite con el tiempo", dijo.ndtvprofit
A pesar del escepticismo descontado en las acciones, los analistas de Wall Street mantienen una calificación de compra consensuada sobre Nvidia con un precio objetivo promedio de alrededor de 324 dólares, lo que implica un potencial alcista de más del 40% desde los niveles recientes. Horton, de TCW, dijo que el múltiplo actual parece convincente. "Si la pregunta es si el múltiplo jugará a tu favor al revalorizarse o en tu contra, definitivamente elegiría lo primero", dijo. "Este parece un múltiplo muy favorable para tener como punto de entrada".ad-hoc-news+2