Newsletter Subscribe
Enter your email address below and subscribe to our newsletter
[forminator_form id="25163"]

All voices matter
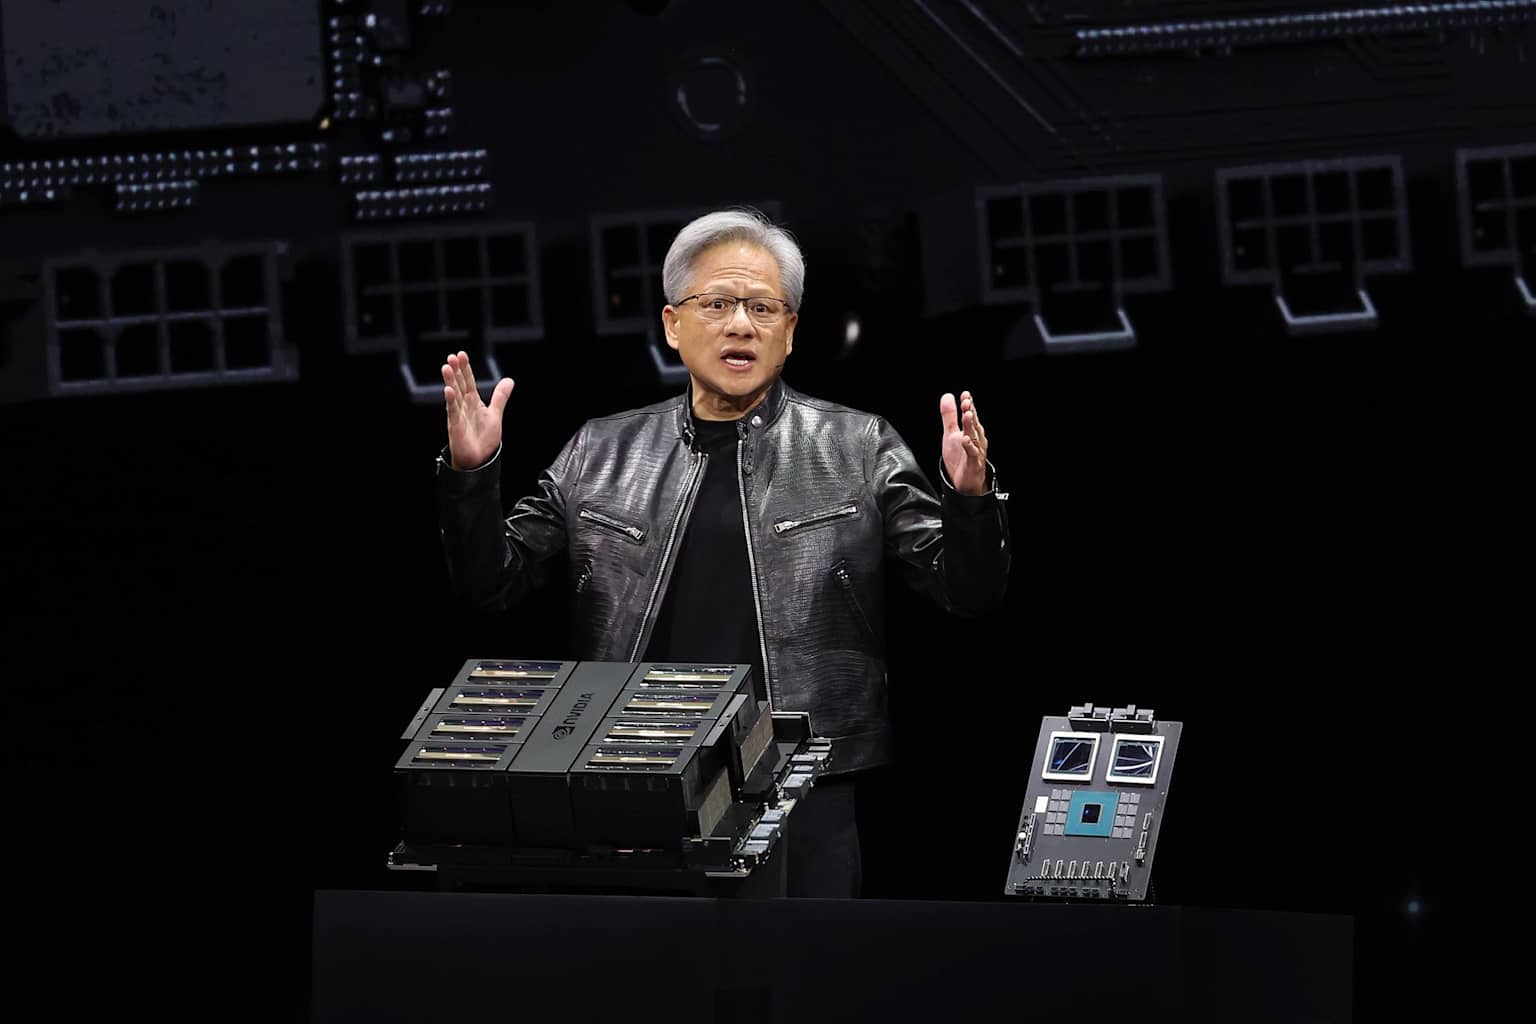
ndtvprofitThe Motley Foolndtvprofit+1Nvidia CEO'su Jensen Huang, şirketini "dünyanın ilk ve tek büyüme değeri hissesi" ilan etti ve "inanılmaz derecede yanlış anlaşıldığını" belirterek, gelirleri ve kârı hızla artmasına rağmen çip üreticisinin değerlemesini düşüren piyasaya karşı çıktı.ndtvprofit+1
Huang, bu açıklamaları 10 Eylül'de Goldman Sachs'ın Communacopia + Technology Konferansı'nda yaptı. Burada Nvidia'nın bir sonraki mali yılında %70 gelir artışı tahminini yineledi ve küresel yapay zeka altyapı harcamalarının 2030 yılına kadar yıllık 3 ila 4 trilyon dolara ulaşacağını öngördü.The Motley Fool+1
Bloomberg verilerine göre, Nvidia'nın ileriye dönük fiyat-kazanç oranı, önümüzdeki 12 ayın beklenen kârının 17 katının altına düştü. Bu, hissenin 2025'te sahip olduğu çarpanın yaklaşık yarısı ve on yıldan uzun süredir görülen en düşük seviye. Bu sıkışma, şirketin temel göstergeleri hızlanırken gerçekleşti: Ocak ayında sona erecek 2027 mali yılında gelir ve net kârın sırasıyla %90 ve %99 artması bekleniyor. Veri merkezi satışları ise son çeyrekte %117 büyüdü.ad-hoc-news+1
Hisse senedi Salı günü altı günlük bir yükseliş serisiyle 52 haftalık zirvesine yakın işlem görüyordu, ancak değerleme iskontosu devam ediyor. TCW'de kıdemli portföy yöneticisi olan Eli Horton, "Hisse senedi önemli ölçüde değer kaybetti, bu da şirketin mevcut kazanç gücünün sürdürülebilir olup olmadığına dair sağlıklı bir şüpheciliğe işaret ediyor" dedi.ndtvprofit
Değerleme farkı, Temmuz ayı sonunda ilk kez 5 trilyon dolarlık piyasa değerine ulaşan ve Ekim 2025'te Nvidia'nın ardından bu kilometre taşına ulaşan ikinci halka açık şirket olan Apple ile karşılaştırıldığında özellikle belirgin. Yatırımcılar, Nvidia'nın sermaye yoğun yapay zeka yatırımlarına olan maruziyeti yerine Apple'ın öngörülebilir nakit akışlarını ve sermaye disiplinini tercih ettiler.tipranks+2
Nvidia ayrıca kâr marjı erozyonuyla ilgili sorularla da karşı karşıya. Bellek çipi maliyetleri arttıkça, brüt kâr marjlarının ikinci çeyrekteki %75 seviyesinden dördüncü çeyrekte %72'nin altına düşmesi bekleniyor. TradeStation'ın piyasa stratejisi küresel başkanı David Russell, Meta Platforms ve Alphabet gibi büyük müşterilerin kendi çiplerini geliştirmesiyle rekabetin yoğunlaşacağı konusunda uyardı. Russell, "Şirketler Nvidia'ya olan bağımlılıklarını azaltmak istiyor, bu nedenle pazar konumunun zamanla zayıflaması çok muhtemel" dedi.ndtvprofit
Hisselere yansıyan şüpheciliğe rağmen, Wall Street analistleri Nvidia için ortalama 324 dolar civarında bir hedef fiyatla "Al" tavsiyesini koruyor; bu da mevcut seviyelerden %40'ın üzerinde bir yükseliş potansiyeline işaret ediyor. TCW'den Horton, mevcut çarpanın cazip göründüğünü belirtti. "Soru, çarpanın daha yüksek bir değerlemeyle lehinize mi yoksa aleyhinize mi çalışacağı ise, kesinlikle ilkini tercih ederim" dedi. "Bu, giriş noktası için çok uygun bir çarpan gibi görünüyor."ad-hoc-news+2