Newsletter Subscribe
Enter your email address below and subscribe to our newsletter
[forminator_form id="25163"]

All voices matter
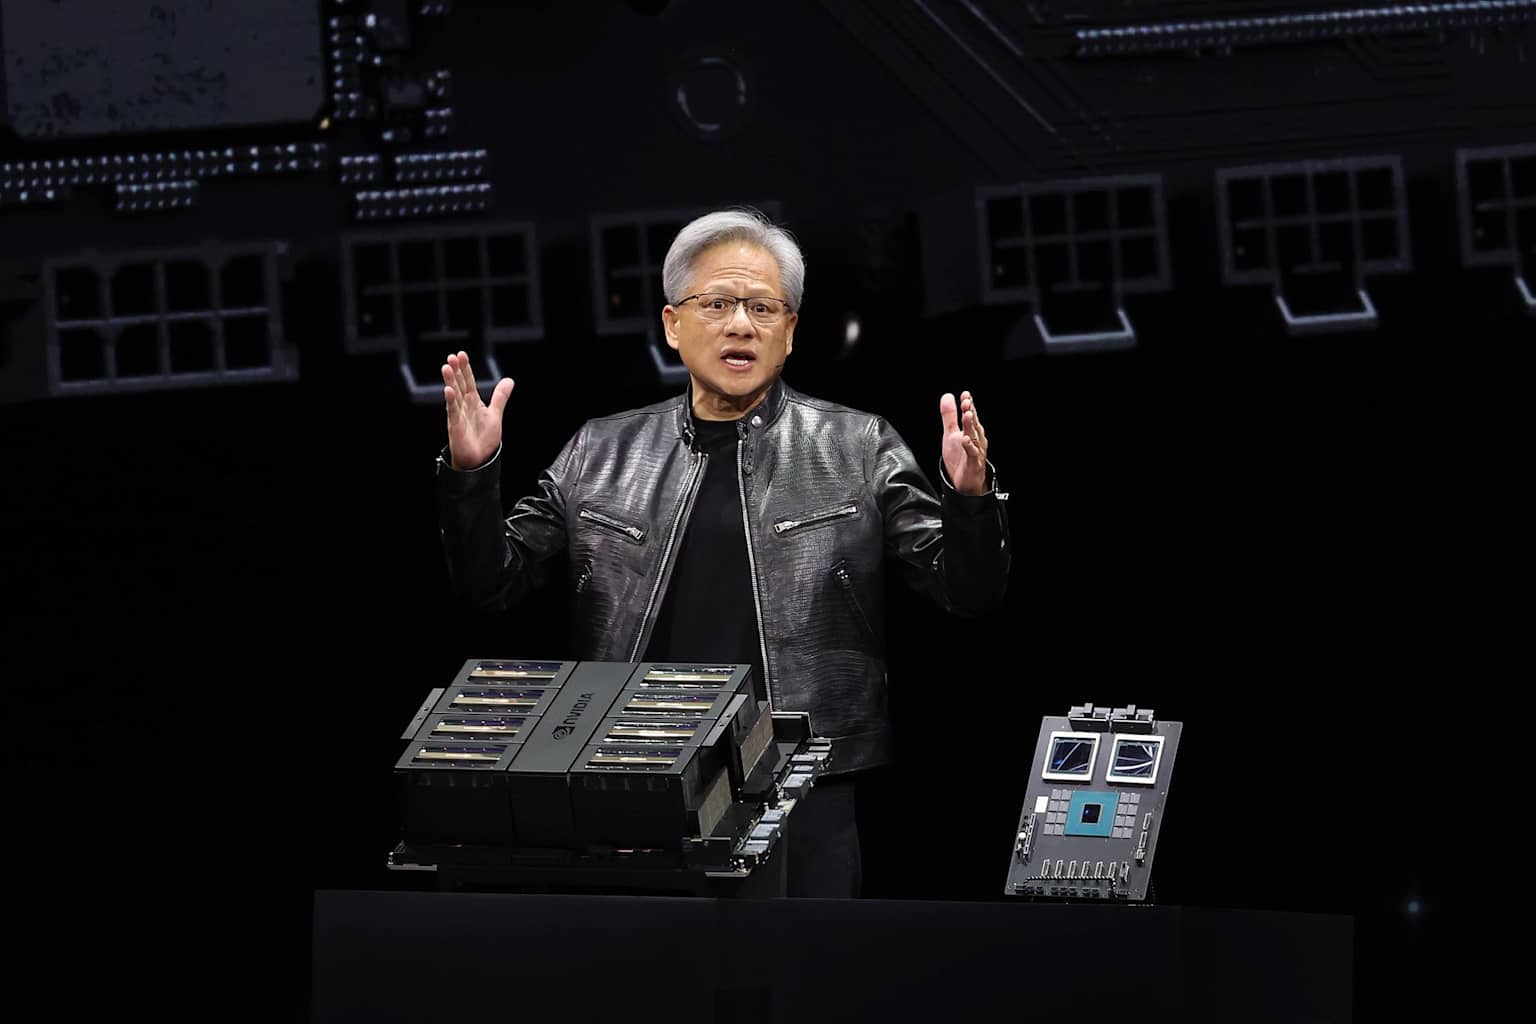
ndtvprofitThe Motley Foolndtvprofit+1Nvidia -CEO Jensen Huang erklärte sein Unternehmen zur "weltweit ersten und einzigen Wachstums-Value-Aktie" und bezeichnete es als "unglaublich missverstanden". Damit widersprach er einem Markt, der die Bewertung des Chipherstellers trotz explodierender Umsätze und Gewinne massiv gedrückt hat.ndtvprofit+1
Huang äußerte sich am 10. September auf der Communacopia + Technology Conference von Goldman Sachs . Dort bekräftigte er Nvidias Prognose für ein Umsatzwachstum von 70 Prozent im nächsten Geschäftsjahr und prognostizierte, dass die weltweiten Ausgaben für KI-Infrastruktur bis 2030 jährlich 3 bis 4 Billionen Dollar erreichen werden.The Motley Fool+1
Das erwartete Kurs-Gewinn-Verhältnis von Nvidia ist laut Bloomberg-Daten auf unter das 17-fache des für die nächsten 12 Monate prognostizierten Gewinns gefallen – etwa die Hälfte des Multiplikators, den die Aktie im Jahr 2025 aufwies, und der niedrigste Stand seit mehr als einem Jahrzehnt. Diese Kompression erfolgte, obwohl sich die Fundamentaldaten des Unternehmens beschleunigt haben: Umsatz und Nettogewinn sollen im Geschäftsjahr 2027, das im Januar endet, um 90 bzw. 99 Prozent steigen. Der Umsatz im Bereich Rechenzentren wuchs im letzten Quartal um 117 Prozent.ad-hoc-news+1
Die Aktie war am Dienstag auf dem besten Weg zu einer sechstägigen Gewinnserie und handelte nahe ihrem 52-Wochen-Hoch, doch der Bewertungsabschlag bleibt bestehen. "Die Aktie wurde deutlich abgewertet, was auf eine gesunde Portion Skepsis hindeutet, ob die aktuelle Ertragskraft des Unternehmens nachhaltig ist", sagte Eli Horton, Senior Portfolio Manager bei TCW.ndtvprofit
Die Bewertungslücke ist besonders krass im Vergleich zu Apple , das Ende Juli als zweites börsennotiertes Unternehmen nach Nvidia (im Oktober 2025) eine Marktkapitalisierung von 5 Billionen Dollar erreichte. Investoren bevorzugen Apples vorhersehbare Cashflows und Kapitaldisziplin gegenüber Nvidias Engagement beim kapitalintensiven KI-Ausbau.tipranks+2
Nvidia sieht sich auch mit Fragen zur Margenerosion konfrontiert. Die Bruttomargen werden voraussichtlich von 75 Prozent im zweiten Quartal auf unter 72 Prozent im vierten Quartal sinken, da die Kosten für Speicherchips steigen. David Russell, globaler Strategiechef bei TradeStation, warnte, dass der Wettbewerb zunehmen werde, da Großkunden wie Meta Platforms und Alphabet eigene Chips entwickeln. "Unternehmen wollen ihre Abhängigkeit von Nvidia verringern, daher ist es sehr gut vorstellbar, dass sich ihre Marktposition im Laufe der Zeit abschwächt", sagte er.ndtvprofit
Trotz der in den Aktien eingepreisten Skepsis halten Analysten an der Wall Street an einer Konsens-Kaufempfehlung für Nvidia fest, mit einem durchschnittlichen Kursziel von etwa 324 Dollar, was ein Aufwärtspotenzial von über 40 Prozent gegenüber dem aktuellen Niveau impliziert. Horton von TCW hält den aktuellen Multiplikator für überzeugend. "Wenn die Frage ist, ob der Multiplikator zu Ihren Gunsten arbeitet, indem er nach oben korrigiert wird, oder gegen Sie arbeitet, würde ich definitiv Ersteres wählen", sagte er. "Dies scheint ein sehr günstiger Multiplikator für einen Einstieg zu sein."ad-hoc-news+2