Newsletter Subscribe
Enter your email address below and subscribe to our newsletter
[forminator_form id="25163"]

All voices matter
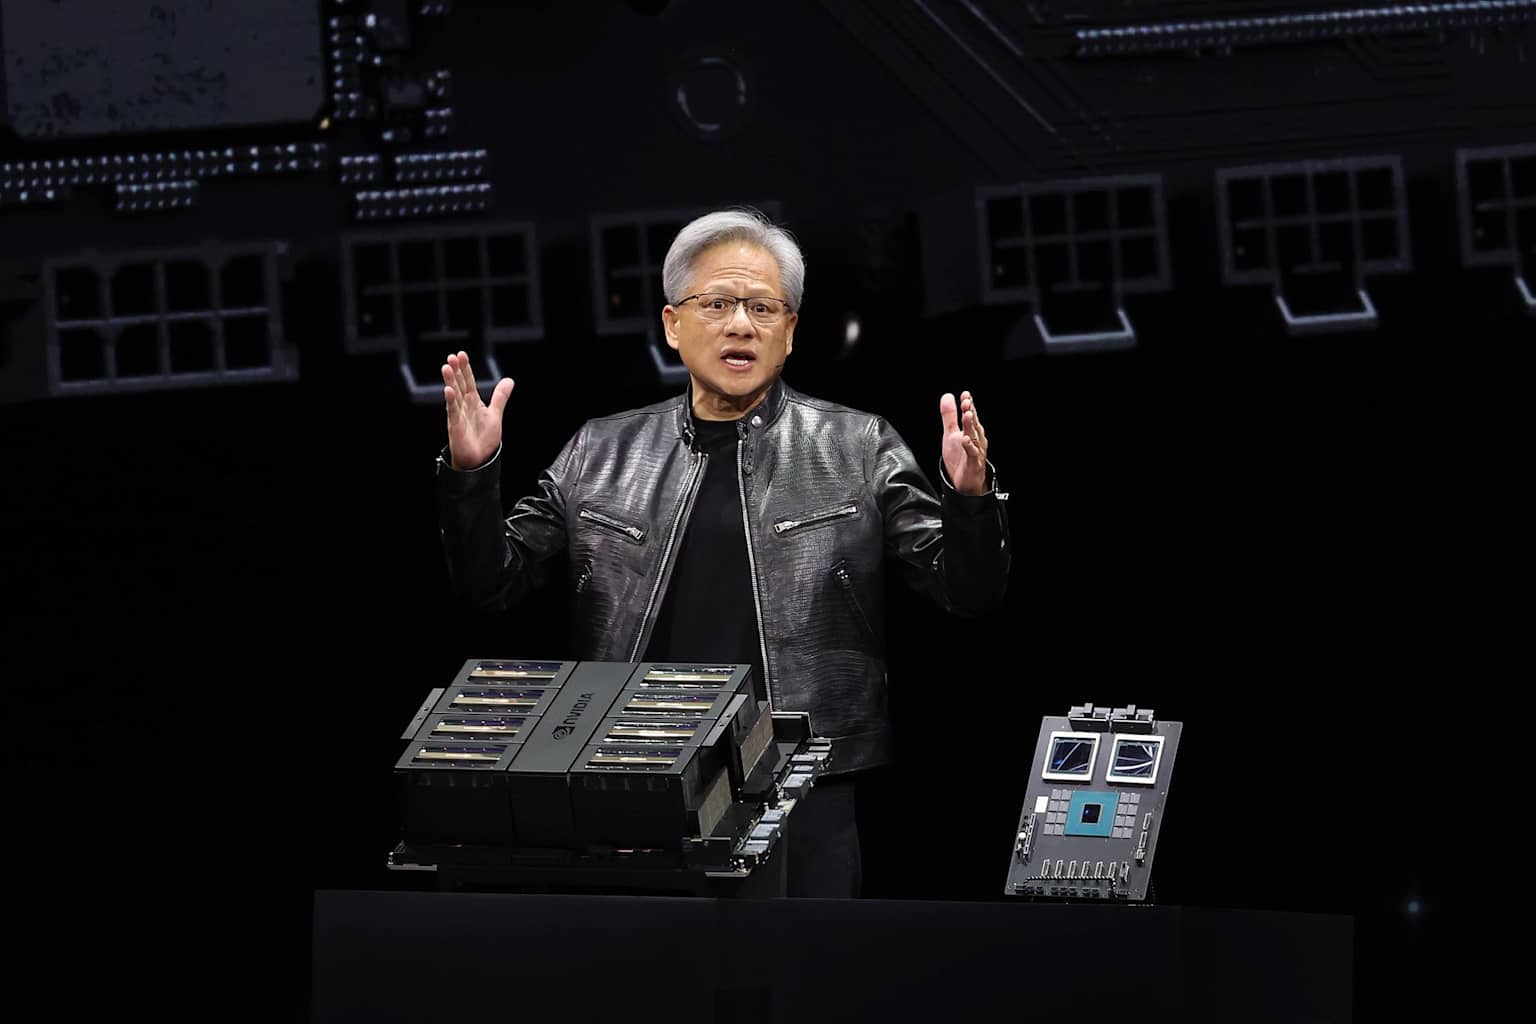
ndtvprofitThe Motley Foolndtvprofit+1Le PDG de Nvidia , Jensen Huang, a déclaré que son entreprise était "la première et seule action de croissance et de valeur au monde" et l'a qualifiée d'"incroyablement mal comprise", s'opposant à un marché qui a réduit la valorisation du fabricant de puces alors même que ses revenus et ses bénéfices montent en flèche.ndtvprofit+1
Huang a tenu ces propos lors de la conférence Communacopia + Technology de Goldman Sachs le 10 septembre, où il a réitéré la prévision de Nvidia d'une croissance du chiffre d'affaires de 70% pour le prochain exercice fiscal et a projeté que les dépenses mondiales en infrastructure d'IA atteindraient 3 à 4 billions de dollars par an d'ici 2030.The Motley Fool+1
Le ratio cours/bénéfice prévisionnel de Nvidia est tombé en dessous de 17 fois les bénéfices attendus pour les 12 prochains mois, selon les données de Bloomberg, soit environ la moitié du multiple que l'action affichait en 2025 et le niveau le plus bas depuis plus d'une décennie. Cette compression s'est produite alors même que les fondamentaux de l'entreprise se sont accélérés : les revenus et le bénéfice net devraient bondir de 90% et 99% respectivement pour l'exercice 2027, qui se termine en janvier. Les ventes de centres de données ont progressé de 117% au cours du dernier trimestre.ad-hoc-news+1
L'action était en passe de réaliser une série de six jours de hausse mardi, se négociant près de son plus haut sur 52 semaines, mais la décote de valorisation persiste. "L'action a été déclassée de manière assez significative, ce qui suggère une bonne dose de scepticisme quant à la durabilité de la capacité bénéficiaire actuelle de l'entreprise", a déclaré Eli Horton, gestionnaire de portefeuille senior chez TCW.ndtvprofit
L'écart de valorisation est particulièrement frappant par rapport à Apple , qui a atteint pour la première fois une capitalisation boursière de 5 billions de dollars fin juillet, devenant la deuxième société cotée en bourse à franchir ce cap après Nvidia elle-même en octobre 2025. Les investisseurs ont privilégié les flux de trésorerie prévisibles et la discipline financière d'Apple par rapport à l'exposition de Nvidia au développement intensif en capital de l'IA.tipranks+2
Nvidia est également confrontée à des questions sur l'érosion de ses marges. Les marges brutes devraient passer de 75% au deuxième trimestre à moins de 72% au quatrième trimestre en raison de la hausse des coûts des puces mémoire. David Russell, responsable mondial de la stratégie de marché chez TradeStation, a averti que la concurrence s'intensifierait à mesure que des clients majeurs comme Meta Platforms et Alphabet développeraient leurs propres puces en interne. "Les entreprises veulent réduire leur dépendance à l'égard de Nvidia, il est donc très concevable que sa position sur le marché s'affaiblisse avec le temps", a-t-il déclaré.ndtvprofit
Malgré le scepticisme intégré dans le cours de l'action, les analystes de Wall Street maintiennent un consensus d'achat sur Nvidia avec un objectif de cours moyen autour de 324 dollars, ce qui implique un potentiel de hausse de plus de 40% par rapport aux niveaux récents. Horton, de TCW, estime que le multiple actuel semble attrayant. "Si la question est de savoir si le multiple jouera en votre faveur en se réévaluant à la hausse, ou contre vous, je choisirais certainement la première option", a-t-il déclaré. "Cela semble être un multiple très favorable pour un point d'entrée".ad-hoc-news+2