Newsletter Subscribe
Enter your email address below and subscribe to our newsletter
[forminator_form id="25163"]

All voices matter
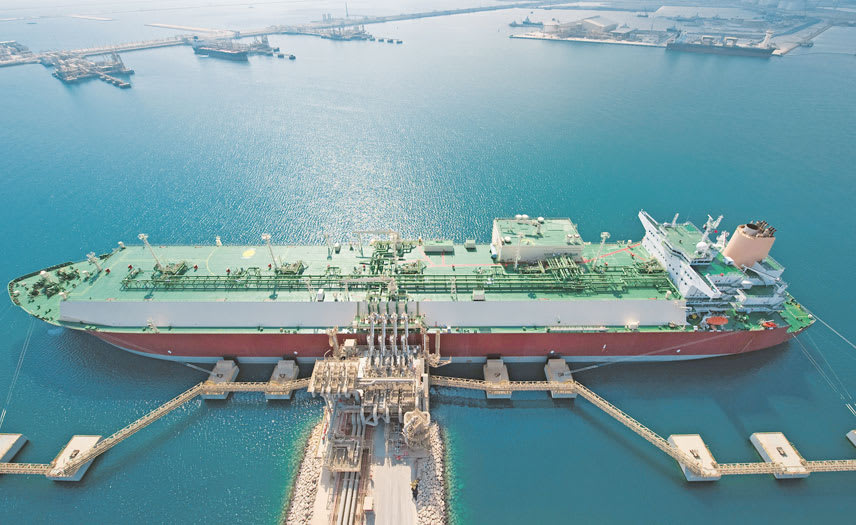
reutersglobalbankingandfinance+1globalbankingandfinance+1Asia se encamina hacia su mes de septiembre con el nivel más bajo de importaciones de gas natural licuado en ocho años, ya que los disparados precios al contado, provocados por la pérdida del suministro catarí a través del Estrecho de Ormuz, han dejado fuera del mercado a compradores en China, India y Pakistán, liberando cargamentos para una Europa desesperada por llenar sus reservas antes del invierno.
Se espera que el continente reciba solo 20.09 millones de toneladas métricas de GNL este mes, la cifra más baja para un septiembre desde 2018, según datos de los analistas de materias primas Kpler citados por Reuters. Esto marca un descenso pronunciado respecto a los 22.27 millones de toneladas importadas en septiembre de 2025 y los 22.25 millones de agosto.reuters
El colapso en las compras asiáticas se debe directamente a la guerra entre Estados Unidos e Irán, que ha bloqueado los envíos a través del Estrecho de Ormuz desde finales de febrero. Qatar, que suministraba casi el 20% del GNL mundial antes de que comenzara el conflicto el 28 de febrero, vio salir del estrecho solo un cargamento, unas 70,000 toneladas, en agosto, frente a un promedio mensual de 6.51 millones de toneladas en los tres meses anteriores. Shell estima que la interrupción ha eliminado 36 millones de toneladas métricas de suministro del mercado este año.globalbankingandfinance+1
Los precios al contado del GNL en el noreste de Asia casi se han triplicado desde el inicio del conflicto, alcanzando los 28.40 dólares por millón de unidades térmicas británicas esta semana, según Energy Intelligence. Ese nivel es aproximadamente el doble del umbral en el que las importaciones chinas siguen siendo rentables, lo que obliga al que sería el mayor comprador mundial a reducir las llegadas de septiembre a unos 4.32 millones de toneladas, frente a los 5.32 millones de hace un año. Se prevé que las importaciones de India sean de solo 1.86 millones de toneladas, el nivel más bajo desde marzo, mientras que Pakistán espera apenas 120,000 toneladas.oilprice+1
La retirada de los compradores asiáticos está redirigiendo el suministro hacia Europa, donde el almacenamiento de gas se sitúa en aproximadamente el 68% de su capacidad, unos 16 puntos porcentuales por debajo del promedio de cinco años y un mínimo histórico para esta época del año. Se prevé que las importaciones europeas de GNL suban a 7.98 millones de toneladas en septiembre y superen los 10.5 millones de toneladas tanto en octubre como en noviembre.global-energy-flow+1
"En este momento, la situación en Europa es de un nivel de almacenamiento históricamente bajo de cara al final del otoño", dijo el presidente de Gas Integrado de Shell, Cederic Cremers, en la conferencia Gastech en Bangkok esta semana. El director comercial de Cheniere Energy , Anatol Feygin, se hizo eco de la preocupación: "Desafortunadamente, nos parece que Europa se encuentra en una posición muy difícil de cara a este invierno".globalbankingandfinance
Los analistas advierten que el alivio podría ser breve. Simon Flowers, presidente de Wood Mackenzie, señaló que un invierno más frío de lo normal podría elevar los precios a 40 dólares por MMBtu, equivalente a unos 240 dólares por barril de crudo Brent, un nivel que provocaría una destrucción de la demanda. El vicepresidente de ExxonMobil , Andrew Barry, señaló que la ruta de envío de 45 días desde Estados Unidos al norte de Asia podría limitar la rapidez con la que los cargamentos llegan a los compradores asiáticos durante una ola de frío, intensificando la lucha por el suministro. Ejecutivos de Equinor afirmaron que los compradores europeos probablemente tendrían que competir directamente con Asia por los cargamentos estadounidenses si ambas regiones enfrentan condiciones climáticas adversas simultáneamente.oilprice+1