Newsletter Subscribe
Enter your email address below and subscribe to our newsletter
[forminator_form id="25163"]

All voices matter
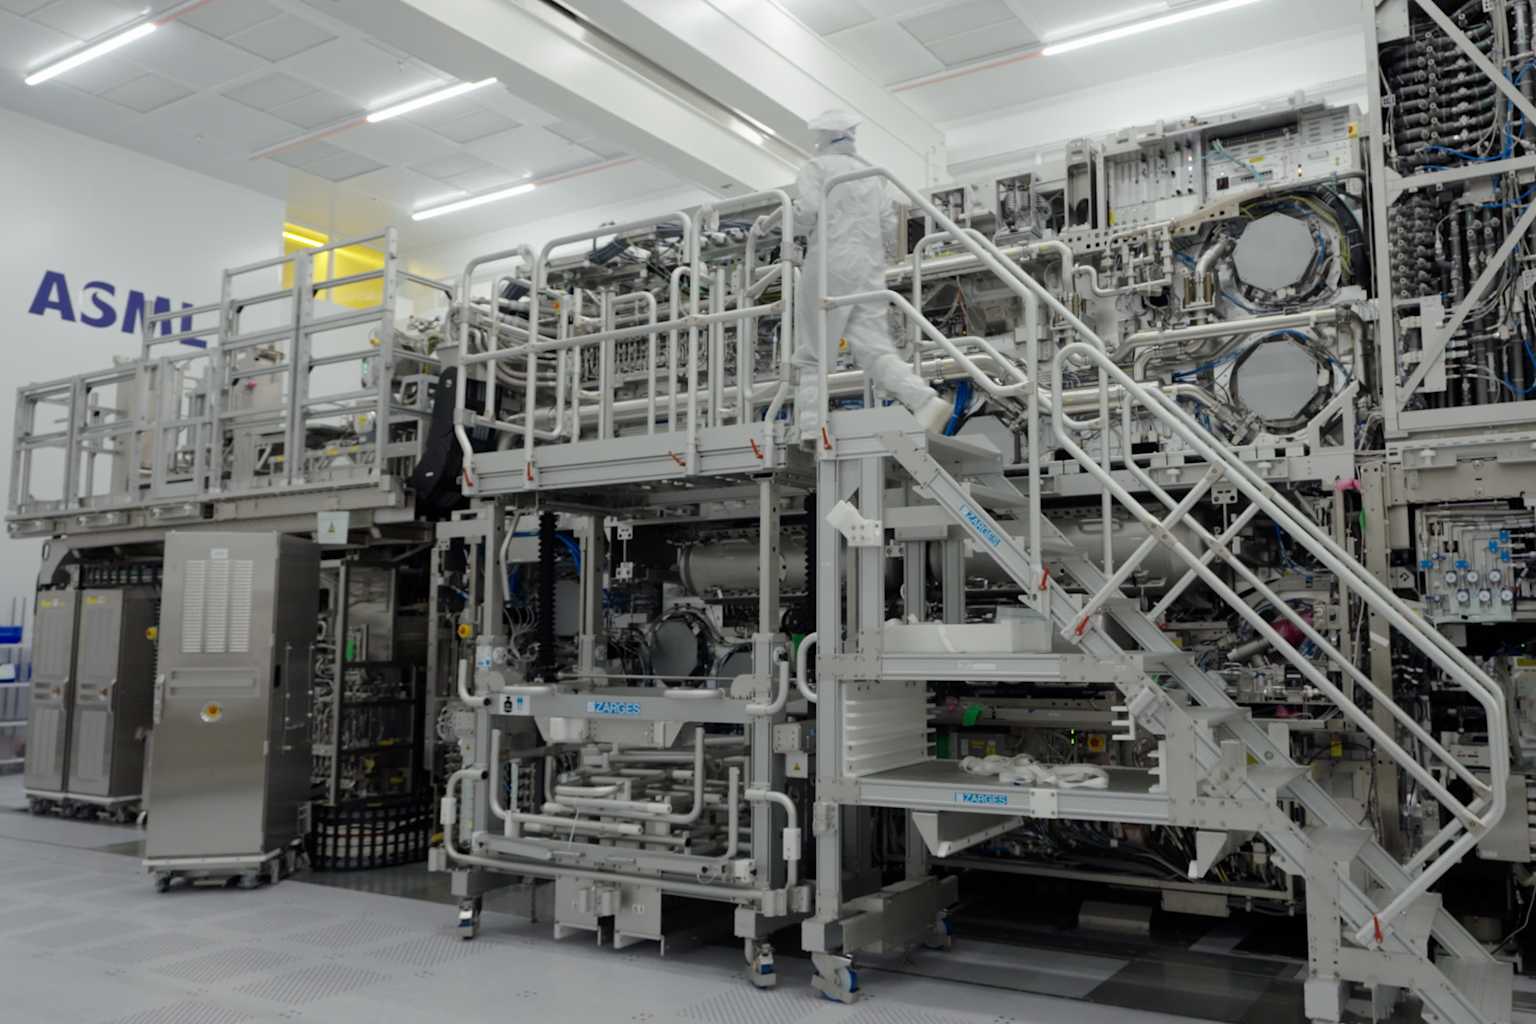
ad-hoc-news+1ad-hoc-news+1theglobeandmail+1ASML -aktien steg med cirka 1,6 procent under torsdagens och fredagens handel i Europa när investerare tog till sig rapporten för det andra kvartalet, som slog förväntningarna, samt en höjd helårsprognos som befäster det nederländska bolagets dominans inom utrustning för avancerad chip-tillverkning.
ASML rapporterade en omsättning för andra kvartalet 2026 på cirka 9,3 miljarder euro och ett nettoresultat på omkring 2,9 miljarder euro, enligt European Business Magazine. Resultatet per aktie uppgick till 7,58 euro, vilket överträffade konsensusestimatet på 6,95 euro med cirka 9 procent, baserat på analytikersiffror sammanställda av Yahoo Finance. Ledningen höjde helårsprognosen för 2026 till ett intervall på 43 till 45 miljarder euro och pekade på en ihållande efterfrågan på litografisystem från både logik- och minneskunder.ad-hoc-news+1
Det fria kassaflödet ökade med 268 procent jämfört med föregående år under kvartalet, medan nettoförsäljningen av minnessystem förväntas växa med mer än 75 procent under 2026, drivet av minnen med hög bandbredd och avancerade DRAM-noder. VD Christophe Fouquet uppgav att kunderna "aggressivt" bygger ut sin kapacitet, och finanschef Roger Dassen beskrev efterfrågan på uppgraderingar som "väldigt, väldigt stark eftersom kunderna söker produktivitet".247wallst
Analytikern Didier Scemama på Bank of America Securities upprepade en köprekommendation för ASML med ett riktpris på 2 452 euro, medan Bernstein AllianceBernstein Holding L.P. behöll sin köprekommendation med ett riktpris på 2 500 euro. Estimatet för vinst per aktie för helåret 2026 ligger nu i snitt på cirka 38,33 euro, upp från 24,71 euro under 2025.theglobeandmail+1
Analytiker på JPMorgan noterade att ASML undersöker möjligheten att öka EUV-produktionen till över 110 system under 2028, upp från minst 80 maskiner under 2027, vilket är en ökning på mer än 37 procent. Begränsningen, enligt JPMorgan via Reuters Thomson Reuters Corporation , är inte leverantörskapacitet utan ASML:s egen förmåga att montera maskinerna tillräckligt snabbt.tradingview
Utsikterna för investeringar i halvledarutrustning förblir gynnsamma. Bank of America prognostiserar att utgifterna för tillverkningsutrustning för wafers kommer att stiga från 156 miljarder dollar till 360 miljarder dollar fram till 2030, där ASML ses som en främsta vinnare givet bolagets monopol på extrem ultraviolett litografi. Chiptillverkare ledde återhämtningen på de europeiska marknaderna när obligationsräntorna sjönk.ad-hoc-news
ASML planerar att presentera nästa kvartalsrapport den 14 oktober 2026, vilket blir nästa katalysator för en aktie som handlats mellan 783,40 euro och 1 741,00 euro under de senaste 52 veckorna på Euronext Amsterdam.ad-hoc-news