Newsletter Subscribe
Enter your email address below and subscribe to our newsletter
[forminator_form id="25163"]

All voices matter
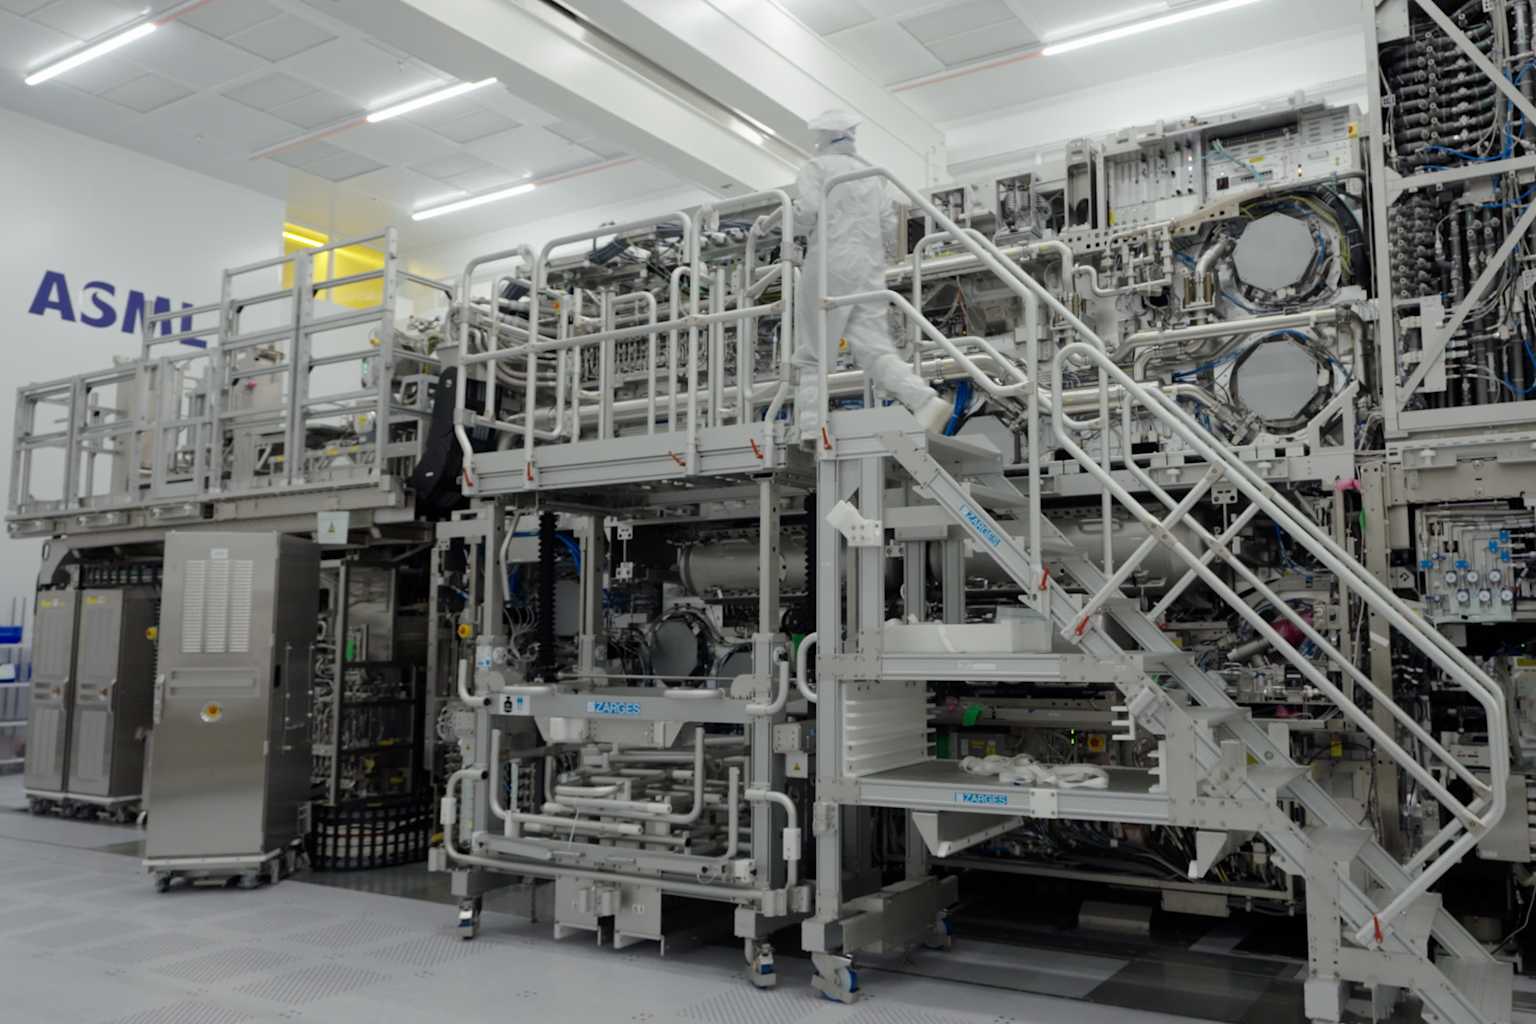
ad-hoc-news+1ad-hoc-news+1theglobeandmail+1ASML -aksjen steg omtrent 1,6 prosent i europeisk handel torsdag og fredag da investorer fordøyde et andre kvartal som slo forventningene, samt en oppjustert årsrapport som forsterker det nederlandske selskapets dominans innen utstyr for avansert brikkeproduksjon.
ASML rapporterte en omsetning for andre kvartal 2026 på cirka 9,3 milliarder euro og et nettoresultat på rundt 2,9 milliarder euro, ifølge European Business Magazine. Resultatet per aksje endte på 7,58 euro, noe som overgikk konsensusestimatet på 6,95 euro med omtrent 9 prosent, basert på analytikertall samlet av Yahoo Finance. Ledelsen hevet salgsprognosen for hele 2026 til et intervall på 43 til 45 milliarder euro, og pekte på vedvarende etterspørsel etter litografisystemer fra både logikk- og minnekunder.ad-hoc-news+1
Den frie kontantstrømmen økte med 268 prosent sammenlignet med samme kvartal i fjor, mens netto salg av minnesystemer forventes å vokse med mer enn 75 prosent i 2026, drevet av høy båndbredde i minne og avanserte DRAM-noder. Administrerende direktør Christophe Fouquet uttalte at kundene "aggressivt" øker kapasiteten, og finansdirektør Roger Dassen beskrev etterspørselen etter oppgraderinger som "veldig, veldig sterk fordi kundene ser etter produktivitet".247wallst
Analytiker Didier Scemama i Bank of America Securities gjentok en kjøpsanbefaling på ASML med et kursmål på 2 452 euro, mens Bernstein AllianceBernstein Holding L.P. opprettholdt sin kjøpsanbefaling med et kursmål på 2 500 euro. Estimatene for resultatet per aksje for hele 2026 ligger nå i snitt på rundt 38,33 euro, opp fra 24,71 euro i 2025.theglobeandmail+1
Analytikere i JPMorgan bemerket at ASML undersøker om de kan øke EUV-produksjonen til over 110 systemer i 2028, opp fra minst 80 maskiner i 2027, noe som tilsvarer en økning på mer enn 37 prosent. Begrensningen, ifølge JPMorgan via Reuters Thomson Reuters Corporation , er ikke leverandørkapasitet, men ASMLs egen evne til å montere maskinene raskt nok.tradingview
Utsiktene for investeringer i halvlederutstyr forblir positive. Bank of America anslår at utgiftene til produksjonsutstyr for wafers vil stige fra 156 milliarder dollar til 360 milliarder dollar innen 2030, hvor ASML anses som en hovedvinner gitt selskapets monopol på ekstrem ultrafiolett litografi. Brikkeprodusenter ledet an i oppgangen i de europeiske markedene da statsobligasjonsrentene falt.ad-hoc-news
ASML skal legge frem sine neste kvartalstall 14. oktober 2026, noe som gir neste katalysator for en aksje som har handlet mellom 783,40 euro og 1 741,00 euro de siste 52 ukene på Euronext Amsterdam.ad-hoc-news