Newsletter Subscribe
Enter your email address below and subscribe to our newsletter
[forminator_form id="25163"]

All voices matter
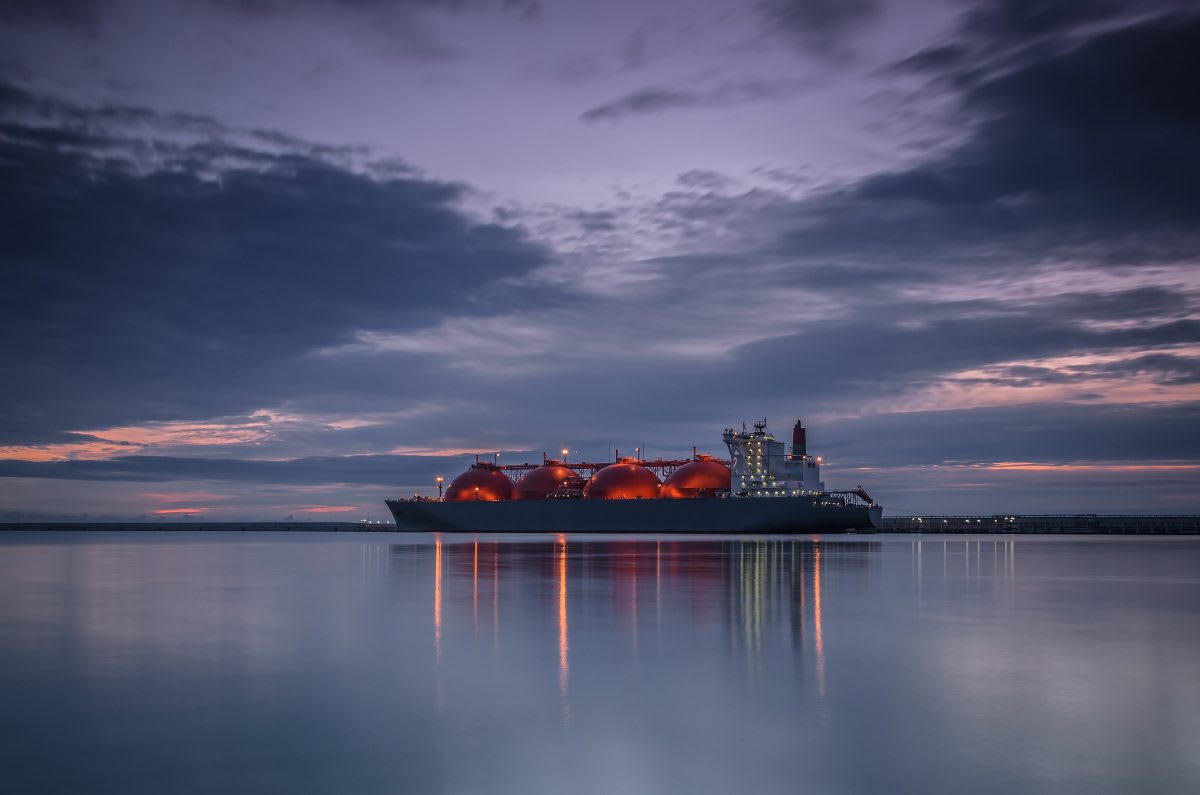
oilprice+1reuters+1voltstackLos compradores europeos están superando a sus rivales asiáticos en la adquisición de cargamentos de gas natural licuado, mientras los precios al contado del GNL han subido un 150% desde febrero, impulsados por el cierre prolongado de las instalaciones de exportación de Qatar y la crisis energética generalizada provocada por la campaña aérea de EE. UU. e Israel contra Irán. Con el almacenamiento de gas de la UE al 69,3% de su capacidad, casi 16 puntos porcentuales por debajo del promedio estacional de cinco años, los importadores europeos no tienen más remedio que pagar lo que el mercado exija ante la llegada del invierno.oilprice+1
Las importaciones de GNL de Asia se encaminan a su septiembre más débil en ocho años, con llegadas estimadas en 20,09 millones de toneladas métricas, frente a los 22,27 millones de hace un año, según datos de Kpler citados por Reuters. Los compradores sensibles al precio en todo el continente están recurriendo al carbón y otras alternativas, ya que el GNL al contado alcanzó los 26 dólares por millón de unidades térmicas británicas en la semana que terminó el 11 de septiembre.reuters+1
Europa, mientras tanto, se mueve en la dirección opuesta. Se espera que las importaciones alcancen los 7,98 millones de toneladas este mes y podrían subir a 10,53 millones en octubre, según Kpler. Se proyecta que las importaciones anuales de GNL europeo superen el récord del año pasado de 125,20 millones de toneladas, con 117,01 millones ya entregados hasta agosto. Esta dinámica marca una reversión respecto a julio, cuando las primas asiáticas al contado atrajeron brevemente cargamentos flexibles de EE. UU. lejos de Europa.oilprice+1
La crisis de suministro se remonta a los ataques con misiles iraníes contra la instalación de Ras Laffan en Qatar en marzo, que eliminaron aproximadamente 12,8 millones de toneladas de capacidad anual de GNL, cerca del 17% de las exportaciones del país. QatarEnergy ha extendido repetidamente las declaraciones de fuerza mayor, la más reciente hasta al menos mediados de octubre. Mientras tanto, el Estrecho de Ormuz permanece bloqueado en gran medida para el transporte comercial desde que comenzó el conflicto a finales de febrero.wikipedia+4
Las interrupciones se extienden mucho más allá del gas. Morgan Stanley advirtió el 20 de septiembre que los mercados petroleros enfrentan riesgos al alza, con el Brent proyectado a un promedio de 100 dólares por barril en el cuarto trimestre, citando las restricciones en los flujos de Ormuz, el cierre del oleoducto Este-Oeste de Arabia Saudita y las tarifas de flete de buques cisterna en niveles récord. Las tarifas de los petroleros VLCC alcanzaron un máximo histórico de aproximadamente 451.000 dólares por día el 12 de septiembre, según Clarksons Research.tribuneindia+2
El retraso de Europa en la compra de gas ha agravado el problema. Los compradores apostaron a principios de este año por una resolución rápida del conflicto en Oriente Medio y el retorno del suministro qatarí, posponiendo las recargas de almacenamiento. Esa apuesta no ha dado resultados. Para alcanzar un objetivo de almacenamiento del 90% para el 1 de noviembre, la UE necesitaría añadir aproximadamente 21 puntos porcentuales en 42 días, un ritmo muy superior a la tasa de recarga diaria actual.voltstack
China está amortiguando parcialmente el impacto global al depender de contratos a largo plazo y gasoductos rusos en lugar de competir agresivamente en el mercado al contado. Pero para los consumidores europeos que ya absorben los costos de las sanciones a la energía rusa, la perspectiva de otro invierno costoso se cierne sobre ellos.oilprice